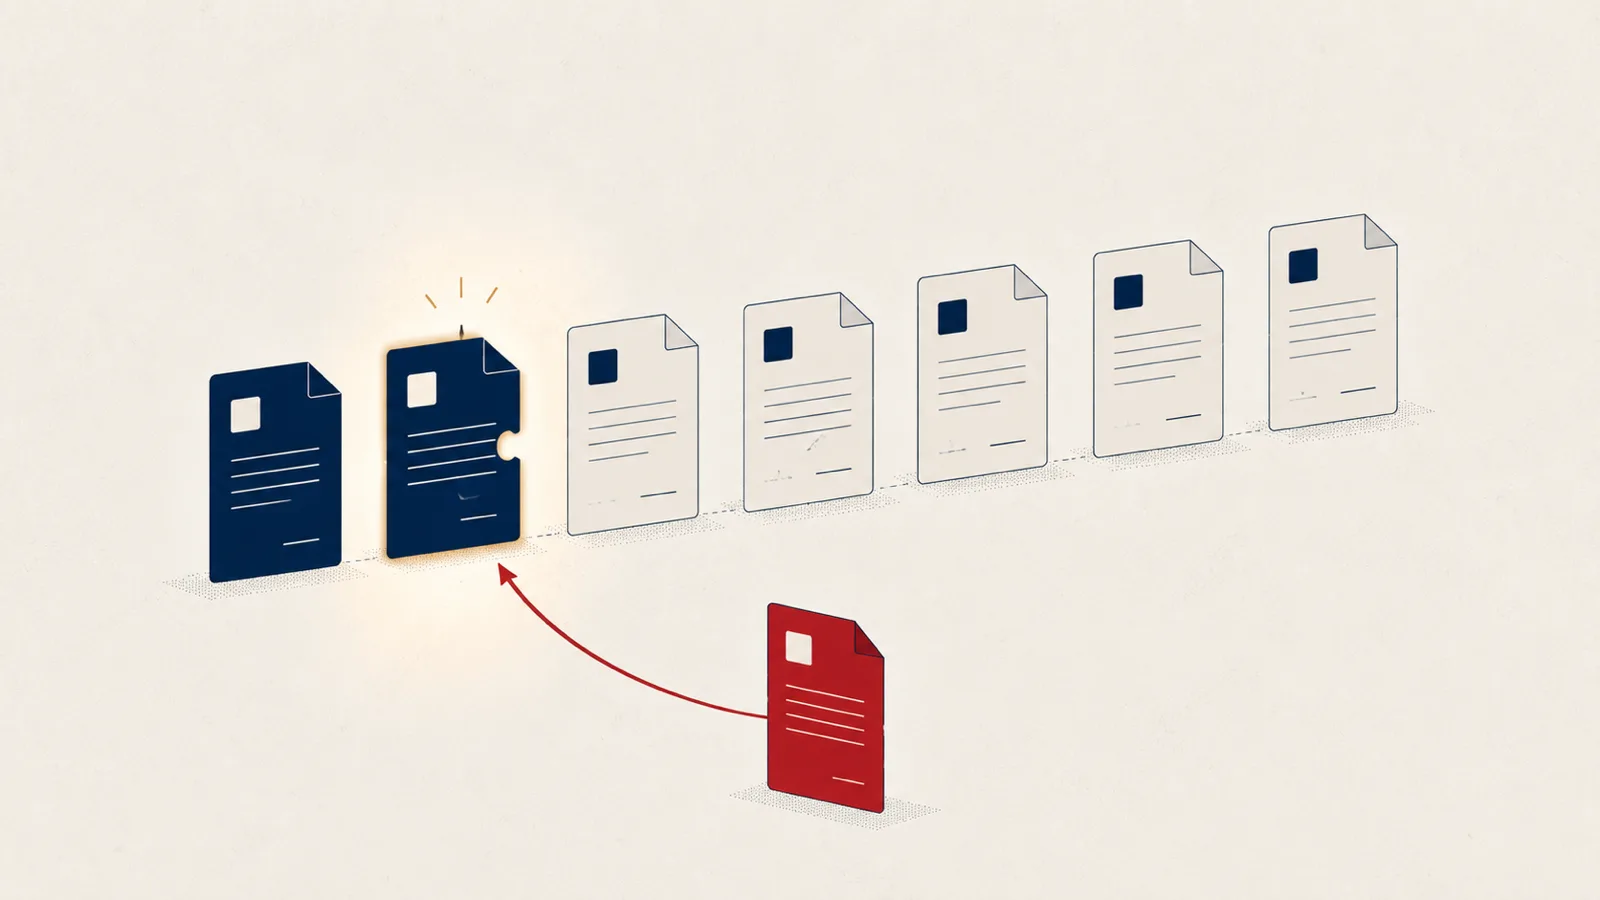
Una nota di credito che riduce una scadenza è un caso già trattato: lo scadenzario riconciliato mostra cosa succede al dovuto quando arriva. Qui il tema è un altro, e riguarda un momento prima: cosa fa la stessa nota di credito a ricavi, costi e margine (di un mese, di una commessa) quando non la si tratta come merita. Un sistema che somma tutti i documenti allo stesso modo, senza distinguere quelli che rettificano da quelli che fatturano, non produce un margine leggermente impreciso: lo gonfia o lo sgonfia in un punto preciso, e continua a sembrare quadrato.
Cosa è una nota di credito, e cosa dice il tipo documento
Una nota di credito nasce da eventi diversi, tutti legittimi: un reso di merce, uno sconto concordato dopo l'emissione della fattura originaria, un errore di fatturazione da correggere, un conguaglio su un servizio già fatturato a preventivo. In tutti questi casi il documento non descrive un'operazione nuova: descrive una correzione a un'operazione già registrata.
Il tracciato elettronico lo rende esplicito con il tipo documento: TD04 è quello riservato alla nota di credito, distinto dal TD01 della fattura ordinaria. Non è un dettaglio amministrativo: è l'informazione che dice come leggere l'importo. Una riga TD04 va letta con il segno opposto a quello di una riga TD01: se una fattura di vendita registra un ricavo, la nota di credito che la rettifica registra una riduzione di quel ricavo, non un ricavo ulteriore; se una fattura di acquisto registra un costo, la nota di credito del fornitore registra una riduzione di quel costo.
Un sistema che ignora il tipo documento e somma tutti gli imponibili allo stesso modo (perché "tanto sono tutte fatture") produce un errore sistematico e in una sola direzione: gonfia sempre l'aggregato, sia sui ricavi che sui costi, perché tratta ogni rettifica come se fosse un'operazione nuova invece che una correzione. Non è un rischio teorico: è l'errore più semplice da introdurre nel momento in cui si scrive "somma tutte le righe con questo tipo di aliquota" senza filtrare prima per tipo documento.
Il principio: la rettifica segue il documento che rettifica
Il segno giusto è la condizione minima, non quella sufficiente. Una nota di credito letta col segno corretto ma scollegata dal documento d'origine produce comunque un numero che non risponde alla domanda giusta, perché la correzione atterra nel posto sbagliato. Il principio che regge tutto il resto è semplice da enunciare e facile da violare: la rettifica deve seguire il documento che rettifica, su tre assi.
Periodo di competenza. Quando una nota di credito corregge un errore di fatturazione, la correzione appartiene allo stesso periodo economico della fattura originaria, non al mese in cui la nota di credito viene emessa, se i due non coincidono. Registrarla nel mese sbagliato non è un dettaglio: sposta un risultato da un periodo a un altro, e chi confronta due mesi consecutivi vede un movimento che non è mai successo nella realtà dell'attività.
Commessa o cantiere. Se la fattura originaria era attribuita a una commessa specifica, la nota di credito che la rettifica appartiene alla stessa commessa: mai al bucket generico dell'azienda, mai a una commessa diversa scelta per comodità. Un materiale reso appartiene al lavoro per cui era stato acquistato, non al mese in cui il fornitore ha elaborato il reso.
Voce di classificazione. La nota di credito eredita la classificazione della riga che rettifica: la stessa voce merceologica, lo stesso conto, la stessa natura di costo o ricavo. Non si riclassifica una rettifica in autonomia solo perché il testo del documento è più scarno dell'originale: è la riga d'origine a portare l'informazione, la nota di credito la eredita.
Una nota di credito lasciata "generica" (non collegata a nessuna fattura, nessuna commessa, nessun periodo) sporca due letture contemporaneamente. A livello aziendale complessivo il totale può anche tornare giusto, perché l'importo entra comunque con il segno corretto nell'aggregato del mese. Ma la commessa che quella nota di credito avrebbe dovuto correggere resta con un margine sbagliato, e nessun totale a livello di azienda lo rivela: bisogna guardare proprio quella commessa per accorgersene.
I casi difficili, onestamente
Il segno e i tre assi risolvono la maggior parte dei casi. Restano alcune situazioni dove la risposta corretta non è meccanica, ed è meglio dichiararlo che far finta che lo sia.
Una nota di credito che rettifica più fatture insieme. Un fornitore può emettere un'unica nota di credito che condensa resi o storni maturati su più fatture di un trimestre. In questo caso non esiste un unico documento d'origine su cui appoggiare l'intero importo: la nota di credito va scomposta secondo il criterio dichiarato dal fornitore (se lo indica) o secondo un criterio esplicito e ripetibile: mai spalmata a percentuale sui ricavi del periodo, per la stessa ragione per cui un costo fisso non si spalma su una commessa: un riparto che quadra al centesimo non è per questo un riparto vero.
Una nota di credito parziale su una singola riga. Quando la fattura originaria aveva più righe e la rettifica riguarda solo una (un reso parziale su un solo materiale, non sull'intera fornitura), la nota di credito va collegata proprio a quella riga, non all'intero documento. Collegarla al documento nel suo complesso distribuirebbe la correzione su voci che non l'hanno generata.
Una nota di credito arrivata mesi dopo. La data del documento e il periodo di competenza possono divergere quanto per una fattura ordinaria, anche di più: una rettifica nasce spesso da un controllo successivo (un audit, un conteggio a fine cantiere) che avviene ben oltre la chiusura del periodo originario. La regola resta quella già vista per le fatture: la data del documento è un fatto, il periodo di competenza è un giudizio che usa quella data come input, non come risposta automatica.
La nota di credito del fornitore, specchio di quella verso il cliente. Tutto quanto detto finora vale nella stessa forma sul lato acquisti: un reso di materiale al fornitore produce una nota di credito che riduce un costo, con le stesse tre regole di aggancio. È lo stesso meccanismo letto dall'altra parte del margine, non un caso a parte, ma va trattato con la stessa disciplina: un margine di commessa nasce dal confronto fra ricavi e costi ed è vulnerabile a un errore su entrambi i lati.
Nota di credito che cita il documento d'origine nei riferimenti, e nota di credito che non lo cita. Quando il tracciato porta un riferimento esplicito alla fattura rettificata, l'aggancio è un dato estratto: si legge, non si indovina. Quando il riferimento manca (capita più spesso di quanto si vorrebbe, specie sui documenti dei fornitori più piccoli), l'aggancio diventa un giudizio: importo, controparte e prossimità temporale possono suggerire quale fattura sta correggendo, ma è appunto un suggerimento, non un fatto. Un sistema onesto tratta i due casi in modo diverso. La prima nota di credito si collega da sola. La seconda propone un collegamento dichiarato come stima, con la sua fonte visibile, e lascia la conferma a chi conosce il contesto: mai un collegamento silenzioso spacciato per certo quanto quello letto dal tracciato.
L'esempio: stessa commessa, con e senza le note di credito agganciate
I dati sono interamente inventati. Una commessa che nel corso dei lavori genera tre stati avanzamento fatturati al cliente e una serie di acquisti di materiali e manodopera.
Ricavi fatturati (tre SAL): 52.000,00 € Costi variabili diretti (materiali, manodopera, subforniture): 31.400,00 €
A lavori quasi conclusi arrivano due rettifiche, entrambe con riferimento esplicito al documento d'origine e alla stessa commessa:
- una nota di credito emessa al cliente (TD04) di 1.850,00 €, che corregge un errore di fatturazione sul secondo SAL (una riga di materiale conteggiata due volte);
- una nota di credito ricevuta dal fornitore (TD04) di 1.240,00 €, per un reso parziale di materiale non utilizzato in cantiere.
PRIMA: note di credito ignorate o lasciate generiche
Se il sistema non distingue il tipo documento, o le tratta come rettifiche generiche non collegate a questa commessa, i due totali restano quelli lordi:
| Voce | Importo |
|---|---|
| Ricavi (lordi, NC non applicata) | 52.000,00 € |
| Costi variabili diretti (lordi, NC non applicata) | 31.400,00 € |
| Margine di contribuzione apparente | 20.600,00 € |
Verifica: 52.000,00 − 31.400,00 = 20.600,00 €.
DOPO: note di credito agganciate alle righe d'origine
Con le due note di credito collegate alla fattura, alla riga e alla commessa corrette:
| Voce | Importo |
|---|---|
| Ricavi fatturati | 52.000,00 € |
| − Nota di credito emessa (errore di fatturazione, SAL 2) | − 1.850,00 € |
| Ricavi netti | 50.150,00 € |
| Costi variabili diretti | 31.400,00 € |
| − Nota di credito fornitore (reso materiale) | − 1.240,00 € |
| Costi netti | 30.160,00 € |
| Margine di contribuzione reale | 19.990,00 € |
Verifica: ricavi netti = 52.000,00 − 1.850,00 = 50.150,00 €; costi netti = 31.400,00 − 1.240,00 = 30.160,00 €; margine = 50.150,00 − 30.160,00 = 19.990,00 €.
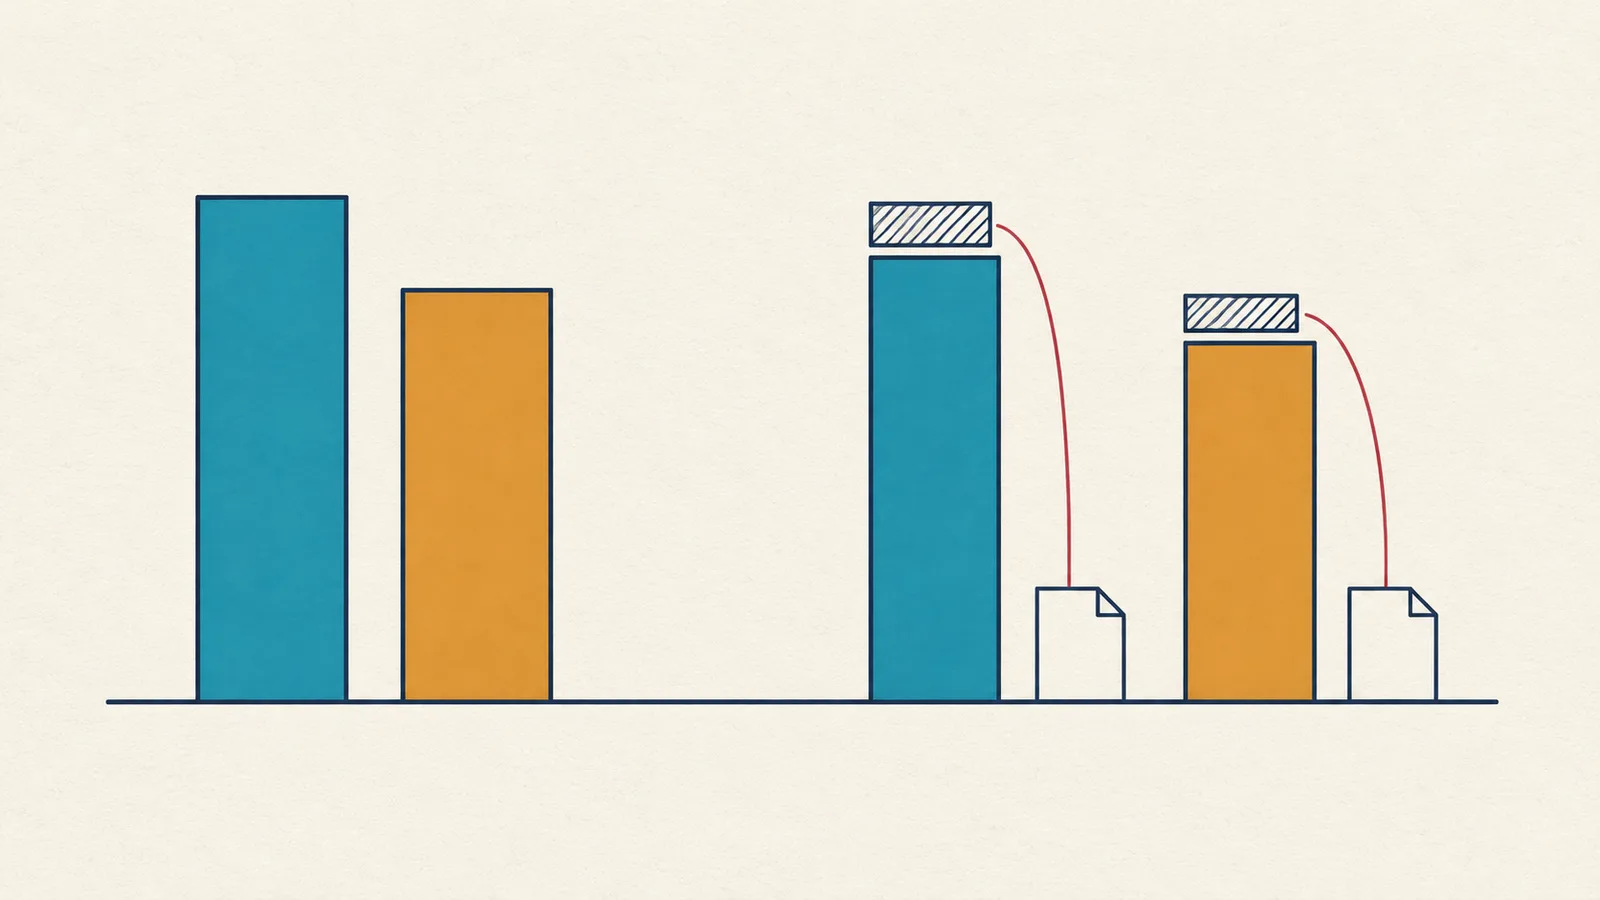
La differenza fra le due letture è 20.600,00 − 19.990,00 = 610,00 €, ed è esattamente la differenza fra le due note di credito ignorate: 1.850,00 € di ricavo gonfiato meno 1.240,00 € di costo gonfiato = 610,00 €. Il margine "apparente" non è casualmente diverso da quello reale: è sbagliato di un importo preciso e ricostruibile. E i due errori non vanno nemmeno nella stessa direzione: i ricavi gonfiati fanno sembrare il margine migliore, i costi gonfiati lo fanno sembrare peggiore. Si compensano in parte, e proprio per questo l'errore residuo è subdolo: più piccolo di ciascuna delle due rettifiche ignorate, abbastanza piccolo da passare inosservato, mai zero se non per coincidenza.
Il guardrail di metodo: uno storno non collegato è un'eccezione visibile
Nessuna delle due regole di aggancio (segno corretto, aggancio al documento e alla commessa) si verifica da sola con un'occhiata. Per questo, dopo ogni carico di dati nuovi, serve un controllo dedicato che scorre le note di credito registrate e segnala quelle senza un riferimento risolto a una fattura d'origine: non un aggiustamento silenzioso che le forza da qualche parte pur di far tornare un totale, ma un elenco visibile di eccezioni da chiudere, con un riferimento dichiarato nel documento, o con un giudizio umano tracciato quando il riferimento manca. Lo stesso principio che regge la quadratura di qualunque aggregato affidabile: un numero che torna al centesimo vale solo se si può risalire dal totale alla riga che lo ha generato, e una nota di credito senza destinazione è esattamente il punto dove quella tracciabilità si romperebbe in silenzio se nessuno la guardasse.
Cosa significa in pratica
Una nota di credito non è una fattura con l'importo cambiato di segno: è la correzione di un documento specifico, e va trattata come tale su tre assi (periodo, commessa, classificazione), non come una riga qualunque da sommare all'aggregato del mese. Dove l'aggancio è un dato letto dal tracciato, si applica senza discutere; dove manca un riferimento esplicito, resta un giudizio dichiarato come tale, mai un collegamento inventato per far quadrare un numero che altrimenti non tornerebbe.
Guarda come Mariko BI presenta oggi il margine di commessa, con il drill-down fino alle righe (fatture e note di credito comprese) che lo compongono.