
Uno scadenzario tenuto come semplice elenco di documenti risponde a una domanda sbagliata: "quanto dovrebbe muoversi". La domanda che conta per la cassa è un'altra: "quanto si è mosso davvero, e quanto resta ancora da confermare". Questo articolo separa i tre stati (scadenza, pagamento dichiarato, pagamento riconciliato) con un esempio sintetico quadrato al centesimo.
Tre stati che uno scadenzario elenco confonde in uno
Chi tiene lo scadenzario come lista di fatture da pagare o incassare, di solito, marca una riga come "pagata" quando qualcuno lo dice: un fornitore che conferma a voce, un cliente che manda una ricevuta, un operatore che segna "fatto" perché è passata la data. Questo comportamento comprime tre informazioni distinte in un solo bit.
Data di scadenza. È il dato che la fattura dichiara: un importo dovuto entro una data, con una modalità di pagamento. Esiste dal momento in cui il documento viene emesso o ricevuto, indipendentemente da tutto il resto.
Stato atteso. È ciò che qualcuno (un fornitore, un cliente, un operatore interno) dichiara essere successo: "ho pagato", "il cliente ha detto che bonifica venerdì", "dovrebbe essere partito". È un'informazione utile per pianificare, ma resta un'affermazione non verificata.
Movimento riconciliato. È l'unico stato che nasce da un confronto verificabile: un movimento bancario reale, con data valuta e importo, abbinato esplicitamente alla scadenza (o alla parte di scadenza) che salda. Finché quel confronto non è stato fatto, anche un pagamento realmente avvenuto non è ancora un fatto gestionale: è un evento bancario non ancora collegato al documento che dovrebbe saldare.
Il problema di uno scadenzario-elenco non è la sciatteria: è che tratta il secondo stato come se fosse il terzo. Un "pagato" dichiarato senza movimento riconciliato dietro è una previsione, non una misura, e una cassa previsionale costruita su previsioni marcate come fatti è precisa solo finché nessuno la verifica.
Cinque situazioni che una lista piatta non sa rappresentare
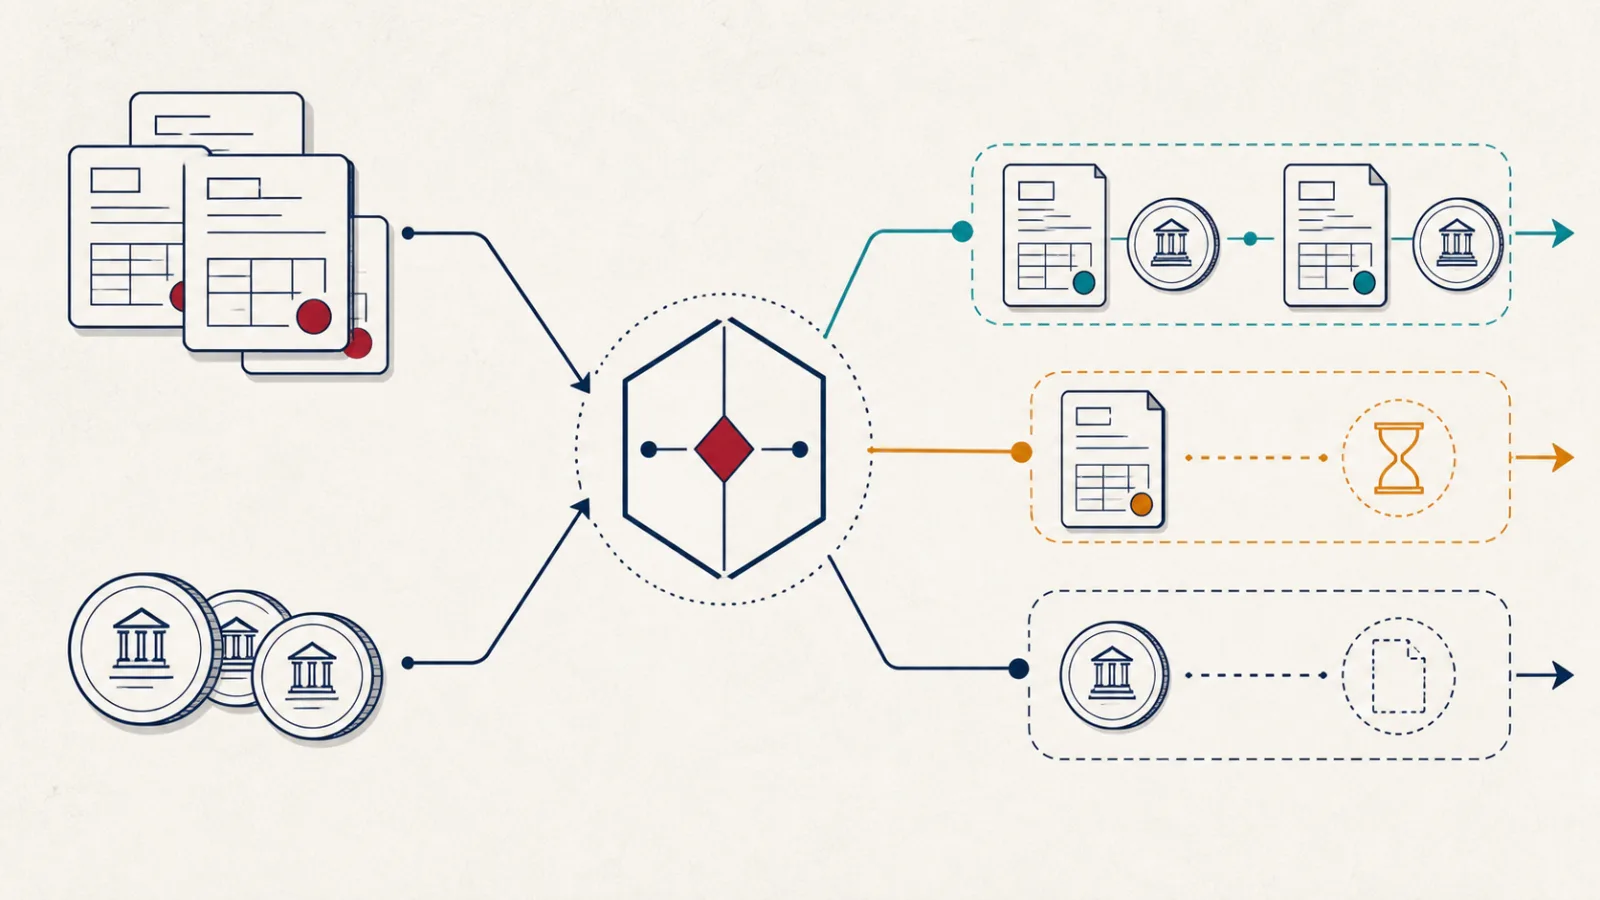
Una fattura raramente ha una vita lineare: dichiarata, poi pagata in un colpo solo, alla data esatta. Cinque casi ricorrenti mostrano perché serve un modello che distingua i tre stati, non una casella sì/no.
Pagamento parziale. Una scadenza di 1.000 € può essere onorata con un bonifico di 600 €. Marcarla come "pagata" nasconde i 400 € ancora dovuti; marcarla come "non pagata" nasconde i 600 € già arrivati. Serve poter rappresentare entrambi: riconciliato in parte, residuo aperto.
Più scadenze sulla stessa fattura. Una fattura può avere due, tre rate a date diverse. Ogni rata ha la sua vita di riconciliazione indipendente: la prima può essere saldata puntualmente, la seconda in ritardo, la terza ancora del tutto aperta. Trattare la fattura come un blocco unico ("pagata"/"non pagata") perde questa granularità.
Note di credito che riducono il dovuto. Un reso, uno sconto concordato dopo l'emissione, un errore corretto: una nota di credito riduce l'importo effettivamente dovuto su una scadenza, prima ancora che arrivi qualunque movimento. Ignorarla fa apparire "in ritardo" o "scoperta" una scadenza che in realtà è già più bassa di quanto il documento originario indicasse.
Ritardi. Una scadenza onorata dopo la data prevista non è un fatto binario: è pagata comunque, ma con un ritardo misurabile che ha un peso gestionale (tensione di cassa, affidabilità della controparte, eventuali interessi). Uno scadenzario che registra solo "pagato/non pagato" perde anche questa informazione.
Movimenti non ancora abbinati. La banca può mostrare un accredito o un addebito che nessuno ha ancora collegato a una fattura precisa: un bonifico con causale generica, un incasso che potrebbe riferirsi a due documenti diversi dello stesso cliente. Quel movimento esiste, è reale, ma finché non è abbinato non può saldare nulla nello scadenzario: resta un fatto bancario in cerca di un documento.
Nessuno di questi cinque casi è un'eccezione rara: sono la normalità di uno scadenzario che segue fatture reali per più di qualche settimana. Un modello che li tratta come casi speciali da sistemare a mano, invece che come stati previsti, accumula uno scarto silenzioso fra ciò che lo scadenzario dice e ciò che la banca conferma.
La stessa fattura dell'articolo precedente, seguita fino alla banca
Riprendiamo la fattura fittizia già usata per separare le informazioni di una fattura elettronica: fattura n. 118 del 14 marzo 2026, emessa da Officina Meccanica Esempio Srl a Falegnameria Esempio Srl, totale documento 1.617,11 €, con due scadenze dichiarate: 617,11 € al 13 aprile 2026 e 1.000,00 € al 13 maggio 2026. Nell'articolo precedente l'avevamo letta dal lato di chi la riceve come costo; qui la seguiamo dal lato di chi l'ha emessa e ne attende l'incasso, perché lo scadenzario riconciliato funziona allo stesso modo nelle due direzioni.
Nelle settimane successive intervengono tre eventi, tutti fittizi.
2 aprile 2026: nota di credito n. 9. Un reso parziale sul materiale di consumo riduce il dovuto di 117,11 €. La nota di credito si applica alla prima scadenza, quella più vicina: la scadenza del 13 aprile passa da 617,11 € a 500,00 € dovuti. La seconda scadenza, 1.000,00 €, resta invariata perché la nota di credito non la tocca.
| Importo | |
|---|---|
| Scadenza 1 dichiarata (13/4) | 617,11 € |
| Nota di credito n. 9 (2/4) | − 117,11 € |
| Scadenza 1 netta dopo NC | 500,00 € |
| Scadenza 2 (13/5), invariata | 1.000,00 € |
| Totale netto dovuto | 1.500,00 € |
Verifica: 1.617,11 − 117,11 = 1.500,00 €. Torna al centesimo.
12 aprile 2026: movimento bancario riconciliato. Un bonifico in entrata di 500,00 € viene abbinato alla scadenza 1 netta. La corrispondenza è esatta: la scadenza 1 risulta riconciliata per intero, un giorno prima della data prevista. Il residuo su questa scadenza è zero.
18 maggio 2026: movimento bancario riconciliato, parziale e in ritardo. Sulla scadenza 2, dovuta al 13 maggio, arriva un bonifico di 600,00 €, cinque giorni dopo la data prevista. Viene abbinato alla scadenza 2 come pagamento parziale. Restano aperti 400,00 € su quella scadenza, ancora da confermare.
| Stato alla data di oggi | Importo |
|---|---|
| Totale netto dovuto (dopo NC) | 1.500,00 € |
| Riconciliato: scadenza 1 (12/4, puntuale) | 500,00 € |
| Riconciliato: scadenza 2 (18/5, in ritardo) | 600,00 € |
| Totale riconciliato | 1.100,00 € |
| Residuo ancora aperto (scadenza 2) | 400,00 € |
Verifica: 500,00 + 600,00 + 400,00 = 1.500,00 €. Il totale riconciliato più il residuo aperto torna esattamente al netto dovuto dopo la nota di credito.
A questo punto lo scadenzario di questa fattura non è un singolo bit "pagata/non pagata": è un residuo di 400,00 € ancora da confermare, su una fattura che per il resto (1.100,00 €) è già riconciliata, con una rata puntuale e una rata parziale in ritardo, tracciate separatamente.
Un movimento in banca non è ancora un pagamento riconciliato
Nello stesso periodo, l'estratto conto mostra anche un accredito di 245,00 € ricevuto il 20 maggio 2026, con causale generica ("bonifico da Falegnameria Esempio Srl") che non riporta un numero fattura riconoscibile. Nessuna scadenza aperta di quel cliente corrisponde esattamente a 245,00 €: potrebbe essere un acconto su una fattura futura, un saldo su un documento diverso da quelli visti finora, o un errore di importo da parte del cliente.
Finché quel movimento non viene abbinato in modo esplicito a un documento, resta un movimento non riconciliato: un fatto bancario reale che non può ancora saldare nulla nello scadenzario, perché non si sa a cosa si riferisca. Contarlo nel saldo di banca è corretto (lì c'è già); trattarlo come pagamento di una scadenza specifica, senza una corrispondenza dichiarata, trasformerebbe un'ipotesi in un dato che sembra confermato mentre non lo è.
Perché "scaduto" non è sinonimo di "non pagato"
Una scadenza superata dalla data odierna può trovarsi in almeno tre condizioni diverse, che uno scadenzario onesto deve poter distinguere:
- scaduta e già riconciliata, magari con qualche giorno di ritardo, come la scadenza 2 dell'esempio, parzialmente saldata il 18 maggio contro un termine del 13;
- scaduta e ancora aperta, senza alcun movimento bancario abbinato: il residuo di 400,00 € della stessa scadenza, finché non arriva un secondo movimento;
- scaduta ma già ridotta da un evento successivo alla fattura, come la nota di credito che ha abbassato la scadenza 1 prima ancora che arrivasse qualunque bonifico.
Confondere queste tre condizioni in un'unica etichetta "scaduto" produce due errori opposti e ugualmente costosi: sollecitare un cliente che ha già pagato in parte, o considerare tranquilla una posizione che in realtà ha ancora 400,00 € scoperti da settimane. Nessuno dei due errori nasce da un dato sbagliato: nasce da uno stato compresso che non distingue ciò che è successo da ciò che resta da confermare.
Cosa significa in pratica
Uno scadenzario che quadra non è quello con meno righe rosse: è quello in cui ogni euro dovuto si può seguire fino al movimento bancario che lo ha saldato, o fino alla dichiarazione esplicita che quel movimento non è ancora arrivato. Separare data di scadenza, stato atteso e movimento riconciliato, con note di credito, pagamenti parziali e ritardi tracciati come tali e non nascosti, è la condizione perché una cassa prevista sia difendibile quanto una cassa consuntivata.
Mariko BI importa i movimenti bancari accanto alle fatture emesse e ricevute, li riconcilia con revisione umana e mostra la vista di cassa e scadenzario con il drill-down fino al singolo movimento e alla singola scadenza, distinguendo sempre ciò che è già confermato da ciò che resta aperto.