"Questa commessa è in perdita" è una delle frasi più pericolose del controllo di gestione, perché quasi sempre nasconde una domanda diversa: in perdita rispetto a cosa? Se il calcolo include una quota di affitto, di stipendi amministrativi o di ammortamenti condivisi spalmata "a percentuale", la risposta non descrive la commessa: descrive una scelta di riparto. Questo articolo separa i costi che appartengono davvero a una commessa da quelli che appartengono all'azienda nel suo complesso, con un esempio sintetico che legge la stessa base dati nei due modi e mostra cosa succede quando si decide sul modo sbagliato.
Quattro categorie, non due
Ogni riga che tocca una commessa appartiene a una di quattro categorie, e confonderle è l'errore all'origine di quasi tutti i margini sbagliati.
Ricavi di commessa. Ciò che il cliente paga per quel lavoro specifico: fatturato, stati avanzamento, corrispettivi collegati.
Costi variabili diretti. Materiali impiegati su quella commessa, manodopera a cottimo o comunque tracciabile su quel lavoro, subforniture dedicate. Il legame con la commessa è verificabile, non presunto, e l'ammontare cresce e scende con il volume di quella commessa.
Costi variabili indiretti. Costi che si muovono con l'attività ma non sono tracciabili in modo economicamente conveniente su una singola commessa: commissioni d'incasso su un conto che serve più lavori, manutenzione a consumo di un impianto condiviso, spedizionieri temporanei usati in modo promiscuo. Esistono, variano, ma non "appartengono" a nessuna commessa specifica senza un driver affidabile.
Costi fissi di struttura. Affitto, stipendi amministrativi, ammortamento di impianti condivisi: costi il cui totale non cambia se la commessa cresce, si riduce o sparisce. Sono costi dell'azienda che esiste, non costi del lavoro specifico.
La distinzione fra le prime due e le ultime due è quella che regge il margine di contribuzione: ricavi meno costi variabili (diretti e, dove allocabili, indiretti), mai meno fissi. È un principio che non dipende dall'oggetto che si sta costando: nessun costo fisso entra in un margine di contribuzione, che sia di una commessa, di un prodotto o dell'azienda intera.
La matrice che separa le due domande
"Diretto" e "fisso" sembrano dire la stessa cosa, ma rispondono a due domande diverse. Attribuzione (diretto/indiretto) chiede: posso collegare questo costo a questa commessa in modo verificabile? Comportamento (fisso/variabile) chiede: il totale di questo costo cambia se il volume di attività cambia? Sono assi indipendenti, e la prova è che esistono tutte e quattro le combinazioni: un materiale è variabile e diretto, ma lo stipendio di un project manager dedicato in esclusiva a una sola commessa è diretto e fisso: lo si può tracciare con certezza, eppure il suo totale non cambia se quella commessa lavora un giorno in più o in meno nel mese.
Il punto che genera più errori è proprio questo: una chiave di riparto rende un costo fisso assegnabile, non lo rende variabile. Dividere l'affitto per il fatturato di ogni commessa produce un numero preciso al centesimo, ma quel numero non risponde a nessuna domanda utile, perché l'affitto non cambierebbe di una virgola se quella commessa non fosse mai partita. Un costo fisso ripartito resta, nella sostanza, esattamente quello che era prima del riparto: un costo dell'azienda, non della commessa.
Perché il ribaltamento a percentuale inganna, anche quando quadra
Un riparto a percentuale sui ricavi o sulle ore quadra sempre al centesimo: la somma delle quote torna esattamente al totale ripartito. Questa precisione lo rende pericoloso: un numero che torna sembra affidabile, anche quando non descrive nulla di reale.
Il problema non è aritmetico, è decisionale. Un costo allocato è utile per una decisione solo se varia in proporzione stretta al driver scelto, cioè solo se in fondo è già variabile. Su un costo davvero fisso questa condizione non vale mai: la quota che una commessa "assorbe" dipende da quante altre commesse ci sono nel periodo, non da cosa quella commessa fa. Due conseguenze concrete, entrambe misurabili nell'esempio che segue:
- una commessa che contribuisce positivamente può risultare "in perdita" solo perché la quota di fissi che le viene assegnata supera il suo margine di contribuzione;
- quando una commessa chiude, i fissi non spariscono: la stessa somma si ridistribuisce sulle commesse rimaste, che peggiorano nei numeri pur non avendo cambiato nulla nella propria attività.
L'esempio: stessa base dati, due letture
I dati sono interamente inventati. Due commesse dello stesso mese, con ricavi, costi variabili diretti e una quota di costi fissi comuni.
| Voce | Commessa A | Commessa B |
|---|---|---|
| Ricavi | 45.000,00 € | 15.000,00 € |
| Costi variabili diretti | 27.000,00 € | 9.500,00 € |
| Margine di contribuzione (MdC1) | 18.000,00 € | 5.500,00 € |
Verifica: A = 45.000,00 − 27.000,00 = 18.000,00 €; B = 15.000,00 − 9.500,00 = 5.500,00 €. Somma dei due margini: 18.000,00 + 5.500,00 = 23.500,00 €.
A livello aziendale, oltre alle due commesse, ci sono 1.500,00 € di costi variabili indiretti (commissioni d'incasso su un conto condiviso da più lavori) senza un driver affidabile per assegnarli a una sola commessa: restano nel bucket visibile "non attribuito", non si stimano a occhio. Il margine di contribuzione aziendale è quindi 23.500,00 − 1.500,00 = 22.000,00 €.
I costi fissi del mese sono 24.000,00 €, di cui 2.000,00 € sono lo stipendio di un project manager dedicato in esclusiva alla Commessa B (fisso e diretto, come nella matrice) e 22.000,00 € sono fissi comuni di struttura (affitto, amministrazione, ammortamenti condivisi). L'EBITDA aziendale è 22.000,00 − 24.000,00 = −2.000,00 €: il mese, nel suo complesso, è in perdita. Questo è un fatto aziendale, non un giudizio su nessuna delle due commesse.
Lettura corretta: il MdC2 di B, fisso specifico mostrato ma mai spalmato
Il fisso specifico di B (il project manager dedicato) si può mostrare separatamente, come un secondo livello di margine, ma non va mai spalmato sulle altre commesse:
MdC2 di B = 5.500,00 − 2.000,00 = 3.500,00 €. La Commessa B, dopo aver coperto anche il proprio costo fisso dedicato, contribuisce ancora positivamente all'azienda.
Lettura sbagliata: full cost con riparto a percentuale sui ricavi
Ripartiamo ora i 22.000,00 € di fissi comuni (non lo specifico di B, che è già suo) in proporzione ai ricavi delle due commesse, nel rapporto 45.000 : 15.000, cioè 3 a 1:
- Quota A = 22.000,00 × 3/4 = 16.500,00 €
- Quota B = 22.000,00 × 1/4 = 5.500,00 €
Verifica: 16.500,00 + 5.500,00 = 22.000,00 €, torna al centesimo.
Le due letture, una accanto all'altra:
| Voce | Commessa A | Commessa B |
|---|---|---|
| Margine di contribuzione (MdC1) | 18.000,00 € | 5.500,00 € |
| − Fisso specifico (project manager dedicato) | 0,00 € | − 2.000,00 € |
| Lettura corretta: MdC2 | 18.000,00 € | 3.500,00 € |
| − Quota di fissi comuni ripartita sui ricavi | − 16.500,00 € | − 5.500,00 € |
| Lettura sbagliata: "risultato" in full cost | +1.500,00 € | −2.000,00 € |
Verifica: A = 18.000,00 − 16.500,00 = +1.500,00 €; B = 5.500,00 − 2.000,00 − 5.500,00 = −2.000,00 €. Sommando i due "risultati" si ritrova l'EBITDA aziendale, a patto di togliere anche i variabili indiretti non attribuiti: 1.500,00 − 2.000,00 − 1.500,00 = −2.000,00 €.
Le due letture della stessa base dati raccontano due storie opposte per B: +3.500,00 € di contribuzione reale contro −2.000,00 € di "perdita" apparente. Nei ricavi e nei costi variabili di B non è cambiato nulla: è cambiato solo il criterio scelto per guardarla.
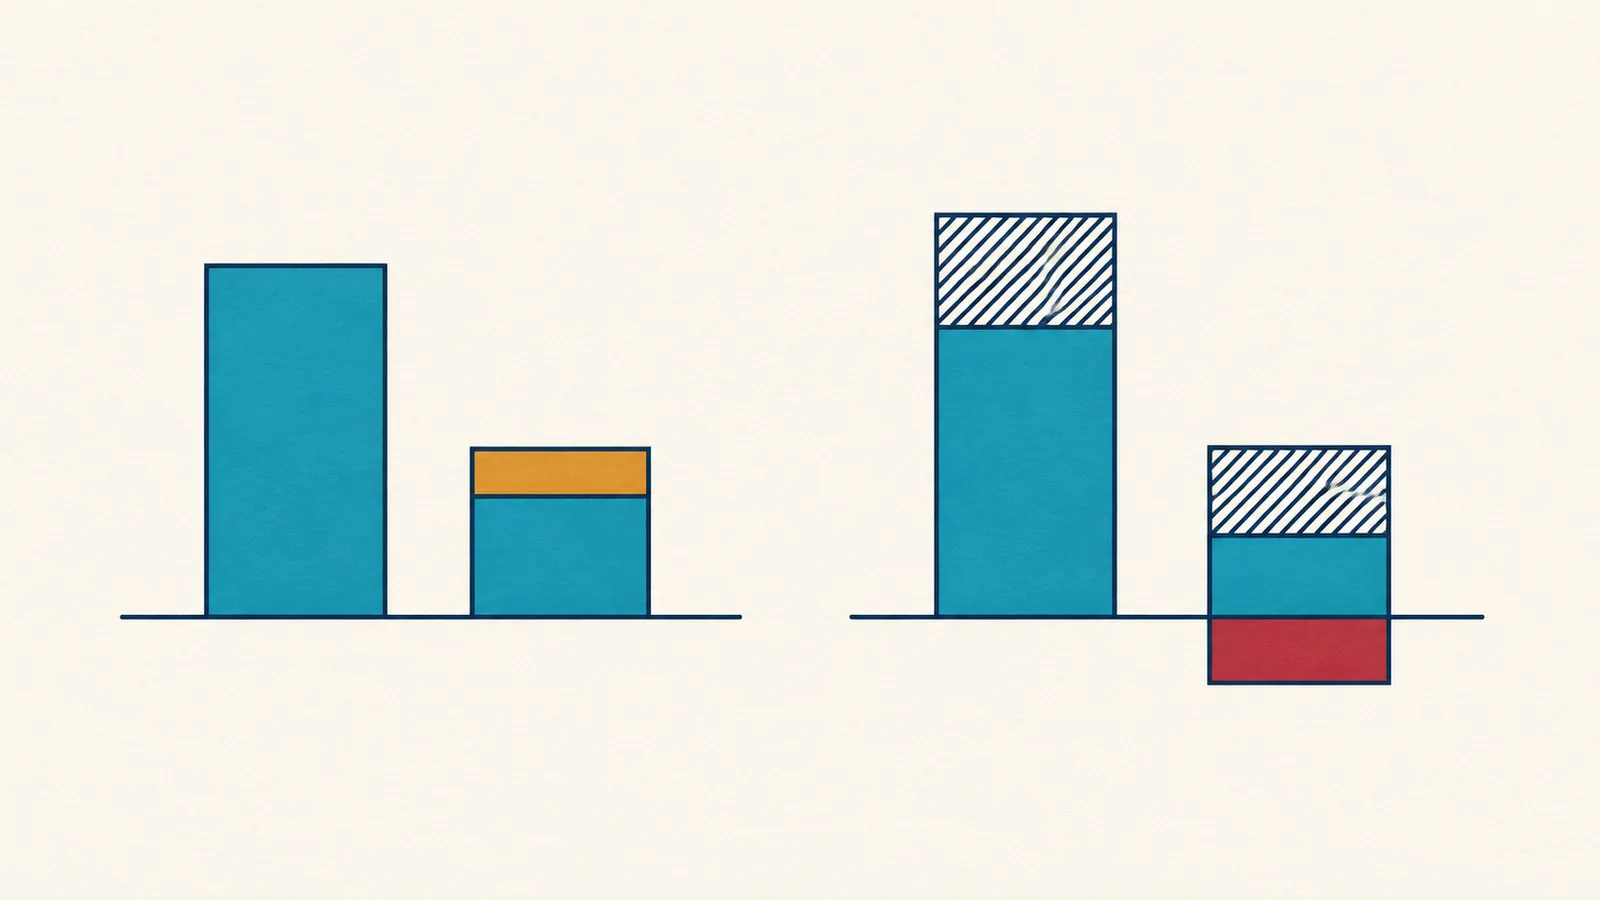
Cosa succede se si rifiuta la commessa "in perdita"
Immaginiamo che, sulla base del full cost, l'azienda decida di non rinnovare la Commessa B. A parità di tutto il resto, cosa cambia davvero?
Spariscono i ricavi di B (15.000,00 €), i suoi costi variabili diretti (9.500,00 €) e il suo fisso specifico evitabile, il project manager dedicato (2.000,00 €, che non ha più senso mantenere senza la commessa che lo giustificava). I fissi comuni di struttura, cioè affitto e amministrazione, restano 22.000,00 €: nessuno di quei costi dipendeva da B.
Nuovo EBITDA = MdC1 di A (18.000,00) − variabili indiretti non attribuiti, invariati (1.500,00) − fissi comuni, invariati (22.000,00) = −5.500,00 €.
Verifica: l'EBITDA precedente era −2.000,00 €; togliendo B, l'azienda perde esattamente il suo MdC2 (3.500,00 €): −2.000,00 − 3.500,00 = −5.500,00 €. La commessa che il full cost segnalava come un problema da −2.000,00 € era in realtà un contributo da +3.500,00 €, e la sua uscita peggiora il risultato aziendale della stessa cifra.
E i fissi "migrano" su chi resta
C'è un secondo danno, distinto dal primo. Se dopo l'uscita di B qualcuno ripartisse ancora i fissi comuni a percentuale sui ricavi, ora tutti su A che è l'unica commessa rimasta, la quota di A passerebbe da 16.500,00 € (75% di 22.000,00) a 22.000,00 € (100%, perché A è l'unica base di riparto disponibile). Full cost di A dopo l'uscita di B: 18.000,00 − 22.000,00 = −4.000,00 €, contro il +1.500,00 € di prima. La Commessa A non ha cambiato un euro di ricavi o di costi propri: è "peggiorata" sulla carta solo perché ha assorbito una quota più grande di un costo che non dipende da lei. La letteratura sui limiti dei costi allocati descrive bene questo effetto, e ha formalizzato le condizioni, strette, sotto cui un costo allocato è rilevante per una decisione. I fissi ribaltati non spariscono quando cala il numero di oggetti su cui spalmarli: si concentrano. E possono spingere a tagliare anche la commessa rimasta, in una spirale che il full cost alimenta da solo.
Cosa significa in pratica
Il margine che guida una decisione su una commessa è il margine di contribuzione: ricavi meno costi variabili, diretti quando il legame è verificabile e indiretti solo con un driver affidabile, altrimenti lasciati nel bucket visibile non attribuito. I costi fissi restano un blocco separato: quelli specifici di una commessa si possono mostrare accanto al suo margine, mai spalmarli su di essa o sulle altre; quelli comuni restano un problema dell'azienda nel suo complesso, da coprire col margine complessivo, non da imputare riga per riga con un riparto che sembra preciso e non guida nessuna decisione.