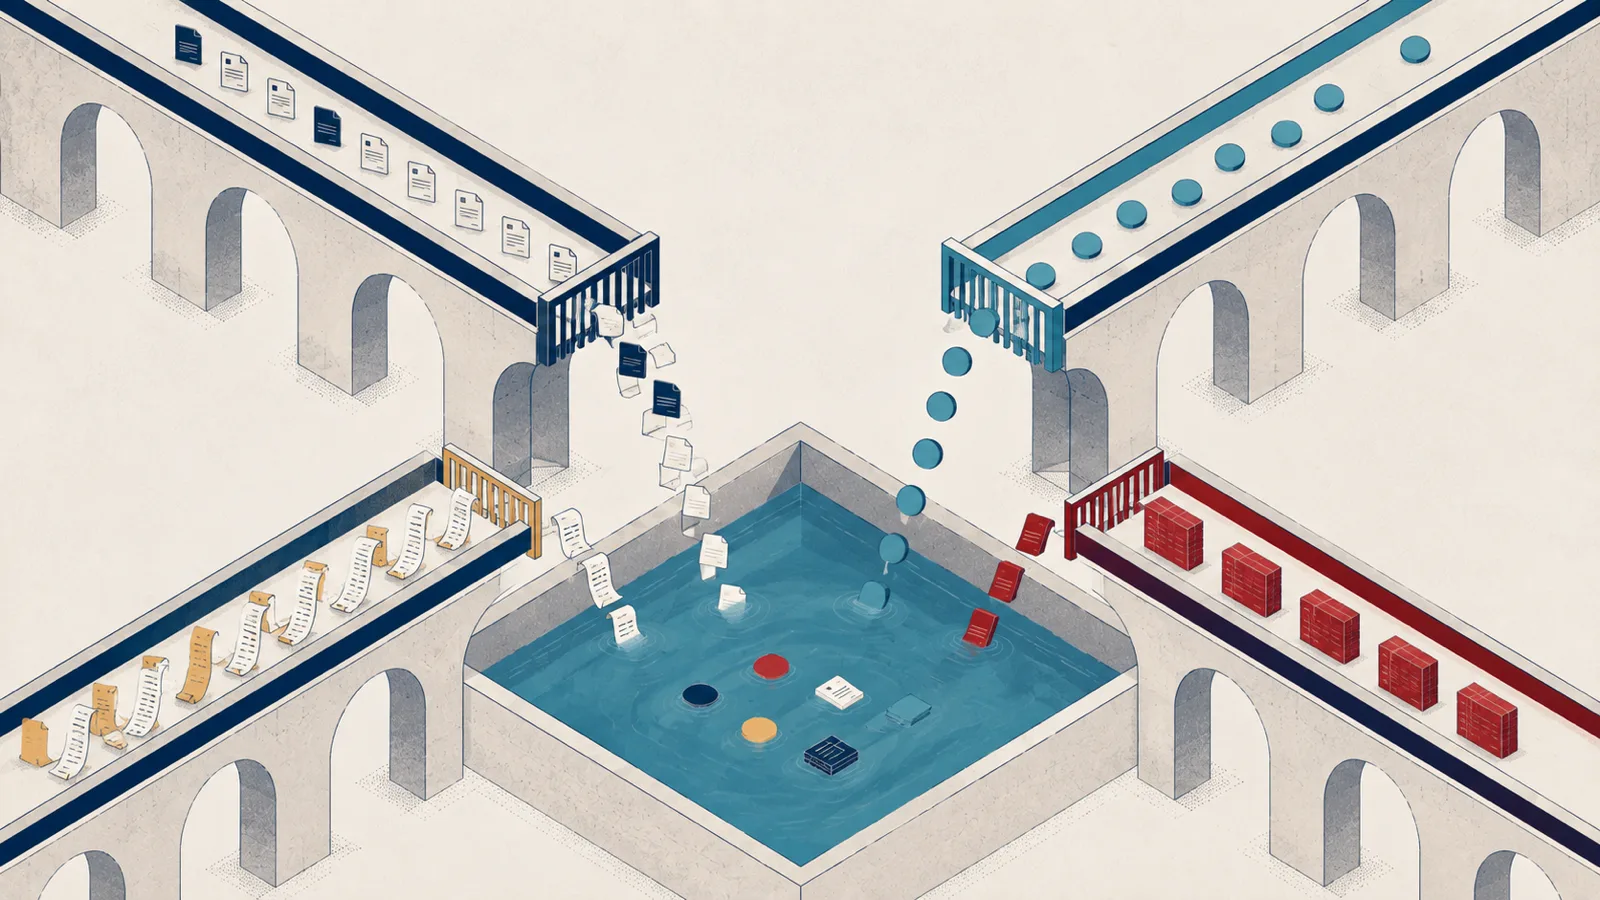
Prima di ogni cruscotto, prima di ogni margine calcolato, c'è una domanda più semplice e più trascurata: che dati servono, e da dove arrivano davvero? Questo articolo risponde fonte per fonte: cosa copre, cosa non copre, ogni quanto si aggiorna, dove nasce l'errore quando il recupero è manuale.
Fatture elettroniche: il tracciato strutturato, non il pagamento
Le fatture elettroniche, emesse e ricevute, sono la fonte più strutturata a disposizione di un'impresa italiana: transitano attraverso il Sistema di Interscambio e restano recuperabili nel cassetto fiscale, anche per lo storico, quando l'intermediario o il titolare hanno la delega per consultarlo. Ogni fattura porta un tracciato con testata, righe di dettaglio, riepiloghi per aliquota e, quando presenti, dati di pagamento.
Cosa copre. L'operazione documentata: chi ha fatturato a chi, cosa, quanto, con quale IVA, entro quale scadenza dichiarata. È materiale solido e verificabile.
Cosa non copre. Come il primo articolo di questa collana approfondisce, la fattura non dice se un importo è stato pagato, a quale periodo di competenza economica appartiene con certezza, né quale margine produce una riga. Sono tre domande diverse che restano aperte dopo l'estrazione del documento, non un difetto della fonte.
Ogni quanto si aggiorna. Il flusso di fatturazione elettronica è continuo: un documento emesso o ricevuto oggi è normalmente recuperabile in tempi brevi, ma i tempi esatti dipendono dal canale di recupero e dall'intermediario, e non vanno dati per garantiti.
Errori tipici del recupero manuale. Chi scarica le fatture a mano dal cassetto fiscale o da più canali diversi (email del commercialista, portale del gestionale, esportazioni sparse) rischia tre cose ricorrenti: periodi doppi (la stessa fattura scaricata due volte da due fonti diverse), file dimenticati (un mese saltato perché nessuno se n'è accorto), e versioni diverse dello stesso documento: una fattura corretta con nota di variazione, importata prima della correzione e mai più aggiornata.
Movimenti bancari: la cassa reale, non il perché
L'estratto conto, o l'esportazione CSV dall'home banking, è la fonte più vicina alla verità di cassa: un movimento bancario è un fatto accaduto, non un impegno dichiarato.
Cosa copre. Entrate e uscite realmente transitate sul conto, con data valuta e importo. È l'unico dato che il secondo articolo di questa collana riconosce come prova di pagamento: non la fattura, non una dichiarazione verbale.
Cosa non copre. Un movimento da solo non dice a quale fattura, quale cliente o quale fornitore si riferisce. Un bonifico con causale generica resta un fatto bancario in cerca di un documento finché qualcuno non lo riconcilia esplicitamente. La cassa dice quanto si è mosso; il perché si è mosso è un lavoro successivo, non incluso nell'estratto conto.
Ogni quanto si aggiorna. Dipende dal canale: molte banche mettono a disposizione l'estratto o l'esportazione con cadenza giornaliera, altre con ritardi maggiori o solo su richiesta manuale. Il percorso tipico resta l'esportazione dall'home banking o l'estratto conto periodico: una raccolta che qualcuno deve fare, con la frequenza che la lettura di cassa richiede.
Errori tipici del recupero manuale. Il problema più frequente non è la mancanza del dato ma la sua forma: ogni banca esporta un formato CSV diverso, con colonne, separatori e codifiche dei caratteri che cambiano da istituto a istituto e a volte da un aggiornamento del portale all'altro. Chi importa a mano rischia di saltare un periodo di sovrapposizione fra due esportazioni consecutive, o di duplicare righe quando due estrazioni si accavallano sugli stessi giorni.
Corrispettivi: il giornaliero telematico, non il margine per scontrino
Per chi vende al banco (commercio al dettaglio, pubblici esercizi, alcune attività di servizio) i corrispettivi giornalieri telematici sono la fonte che completa le fatture: coprono le vendite che non generano una fattura per ogni operazione.
Cosa copre. L'incasso complessivo giornaliero, aggregato per aliquota IVA, trasmesso tramite il registratore telematico o lo strumento equivalente in uso.
Cosa non copre. Il corrispettivo è un aggregato di giornata, non un dettaglio per prodotto venduto: non dice quale articolo ha generato quale margine, né distingue, da solo, un giorno con pochi scontrini ad alto valore da uno con molti scontrini di importo minimo. Chi cerca un margine per prodotto in un corrispettivo cerca un dato che quella fonte non contiene.
Ogni quanto si aggiorna. La trasmissione è tipicamente giornaliera, secondo il ritmo dell'attività al banco: un giorno di vendita produce un corrispettivo, non una sequenza di documenti sparsi nel tempo.
Errori tipici del recupero manuale. Registratori telematici diversi, magari in punti vendita diversi della stessa azienda, esportano con formati e frequenze non sempre allineati fra loro; un giorno di chiusura anomala (reso, storno, correzione dell'operatore di cassa) può sfuggire a un recupero fatto a mano se non viene controllato riga per riga contro il registro.
Bilancio di verifica: la controprova, non la fonte del quotidiano
Il bilancio di verifica prodotto dal commercialista è la vista contabile che riepiloga i conti secondo le regole della contabilità generale.
Cosa copre. La registrazione contabile ufficiale delle operazioni, secondo il piano dei conti e la competenza economica applicata dallo studio. È il punto di riferimento con cui confrontare gli aggregati del controllo di gestione.
Cosa non copre. Non è pensato per il ritmo delle decisioni operative: non segue una commessa giorno per giorno, non distingue da solo un costo fisso da uno variabile ai fini del margine di contribuzione, non sostituisce lo scadenzario riconciliato per governare la cassa della settimana.
Ogni quanto si aggiorna. Arriva con il ritmo della contabilità (tipicamente periodico, secondo gli accordi con lo studio), non con il ritmo del business. Un bilancio di verifica aggiornato a fine trimestre non racconta cosa succede nella commessa aperta oggi.
Errori tipici del recupero manuale. Il rischio più comune non è nel recupero del file in sé, ma nell'uso che se ne fa: trattare il bilancio di verifica come se fosse la fonte primaria del controllo quotidiano, invece che la controprova periodica degli aggregati costruiti sulle altre fonti. Un bilancio letto con il ritardo tipico della contabilità, e usato per decidere in tempo reale, produce decisioni prese su dati già superati.
Le fonti in sintesi
| Fonte | Cosa copre | Cosa non copre | Frequenza tipica |
|---|---|---|---|
| Fatture elettroniche | Operazione documentata: soggetti, importi, IVA, scadenze dichiarate | Pagamento avvenuto, competenza economica certa, margine | Continua, con la disponibilità del canale di recupero |
| Movimenti bancari | Cassa reale: entrate e uscite transitate sul conto | Il perché di un movimento, finché non è riconciliato | Giornaliera o periodica, secondo il canale |
| Corrispettivi | Incasso aggregato di giornata al banco | Margine per prodotto o scontrino | Giornaliera |
| Bilancio di verifica | Vista contabile ufficiale, competenza secondo lo studio | Il quotidiano operativo e le commesse in corso | Periodica, al ritmo della contabilità |
Nessuna fonte basta da sola
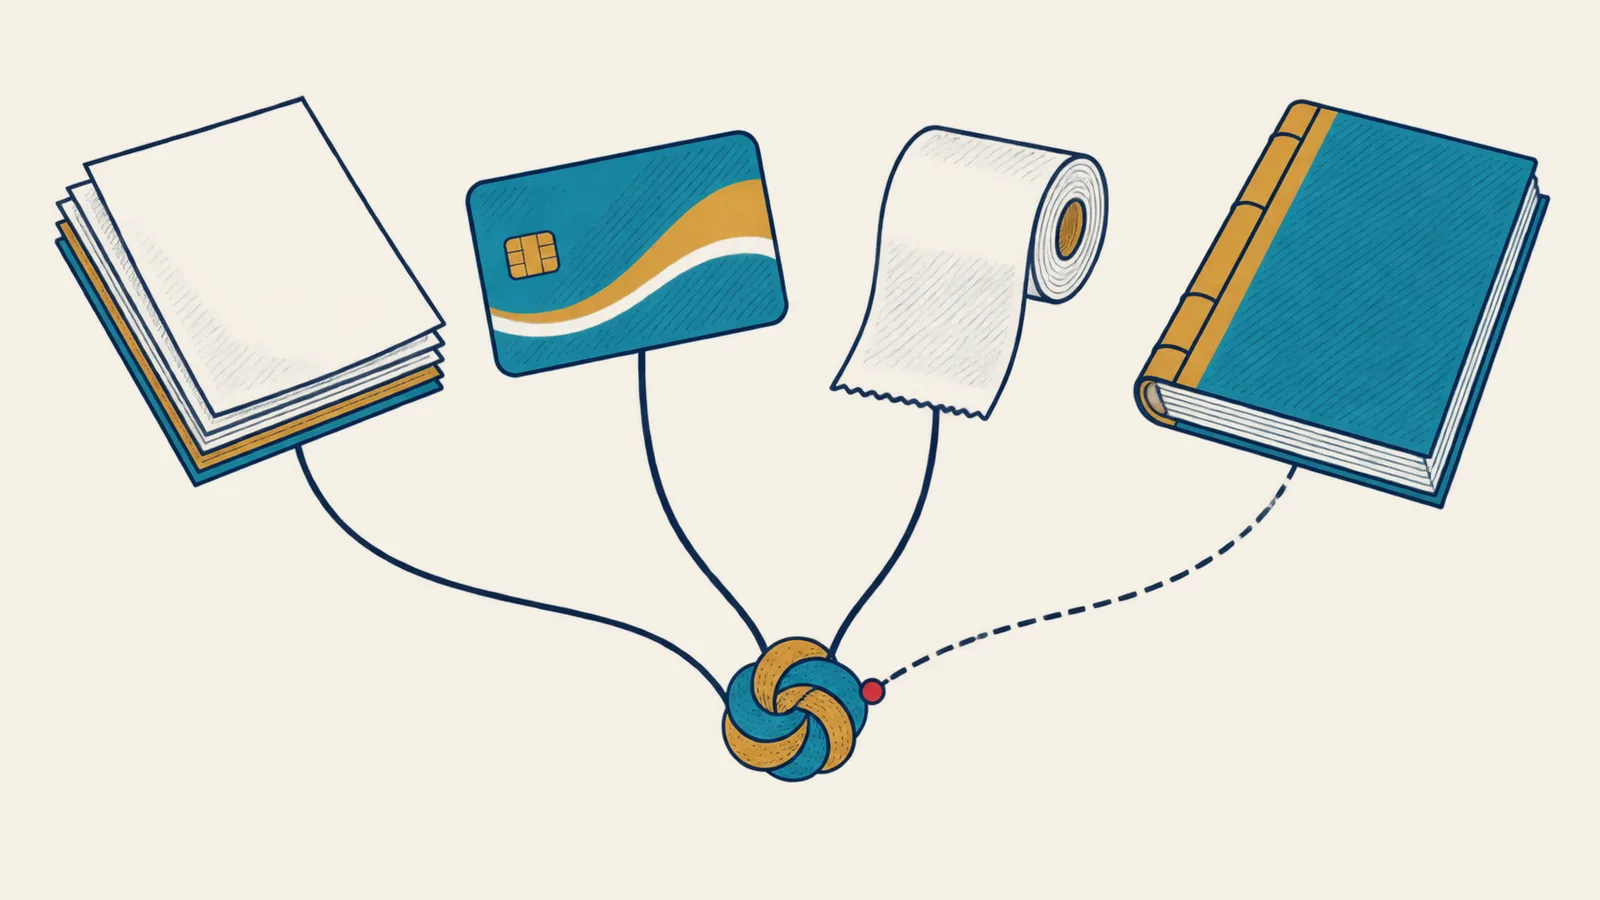
Le quattro fonti rispondono a domande diverse, e nessuna sostituisce le altre: è il punto che la guida al controllo di gestione fa in apertura, e che qui vale la pena ribadire senza girarci intorno. Le fatture dicono cosa è stato fatturato, non cosa è stato pagato. La banca dice cosa si è mosso, non a cosa si riferisce finché non è riconciliata. I corrispettivi dicono quanto si è incassato al banco, non su cosa. Il bilancio di verifica dice come i conti sono registrati secondo le regole contabili, con il ritardo che quelle regole comportano.
La vera fatica del controllo di gestione sta nel riconciliare questi dati, non nello scaricarli: collegare una fattura al movimento che la salda, un corrispettivo al giorno che rappresenta, un aggregato mensile al bilancio di verifica che dovrebbe confermarlo, il tutto quadrato al centesimo e non per approssimazione. Ed è proprio nel lavoro manuale di raccolta che gli errori entrano più spesso: un file dimenticato in un canale secondario, un periodo scaricato due volte da fonti diverse, una versione corretta di un documento che non ha mai sostituito quella vecchia già importata. Nessuno di questi errori è un problema del dato in sé: è un problema di come il dato è stato raccolto e tenuto insieme.
Gli errori tipici del recupero manuale, per fonte:
| Fonte | Errore tipico del recupero manuale |
|---|---|
| Fatture elettroniche | Periodi doppi, file dimenticati, versioni diverse dello stesso documento |
| Movimenti bancari | Formati CSV diversi da banca a banca; periodi saltati o duplicati fra due esportazioni consecutive |
| Corrispettivi | Formati e frequenze non allineati fra registratori diversi; chiusure anomale non controllate riga per riga |
| Bilancio di verifica | Usato come fonte primaria del quotidiano invece che come controprova periodica |
Cosa significa in pratica
Sapere dove si prende ogni dato, e cosa aspettarsi da ciascuna fonte, è la premessa che rende possibile tutto il resto: riconciliazione, quadratura, margini, cassa prevista. Confondere una fonte con un'altra (chiedere alla fattura il pagamento, al corrispettivo il margine, al bilancio di verifica la fotografia di oggi) è l'errore più comune, non perché le fonti siano deboli, ma perché ciascuna risponde a una sola domanda alla volta.
Mariko BI importa fatture elettroniche (emesse e ricevute, anche dal cassetto fiscale con delega), movimenti bancari e corrispettivi, li riconcilia con revisione umana e quadra ogni aggregato al centesimo con drill-down fino al documento di origine: così il lavoro di raccolta smette di essere il punto dove nascono gli errori.
Prova l'import delle tue fonti reali e guarda dove i dati non tornano ancora.