
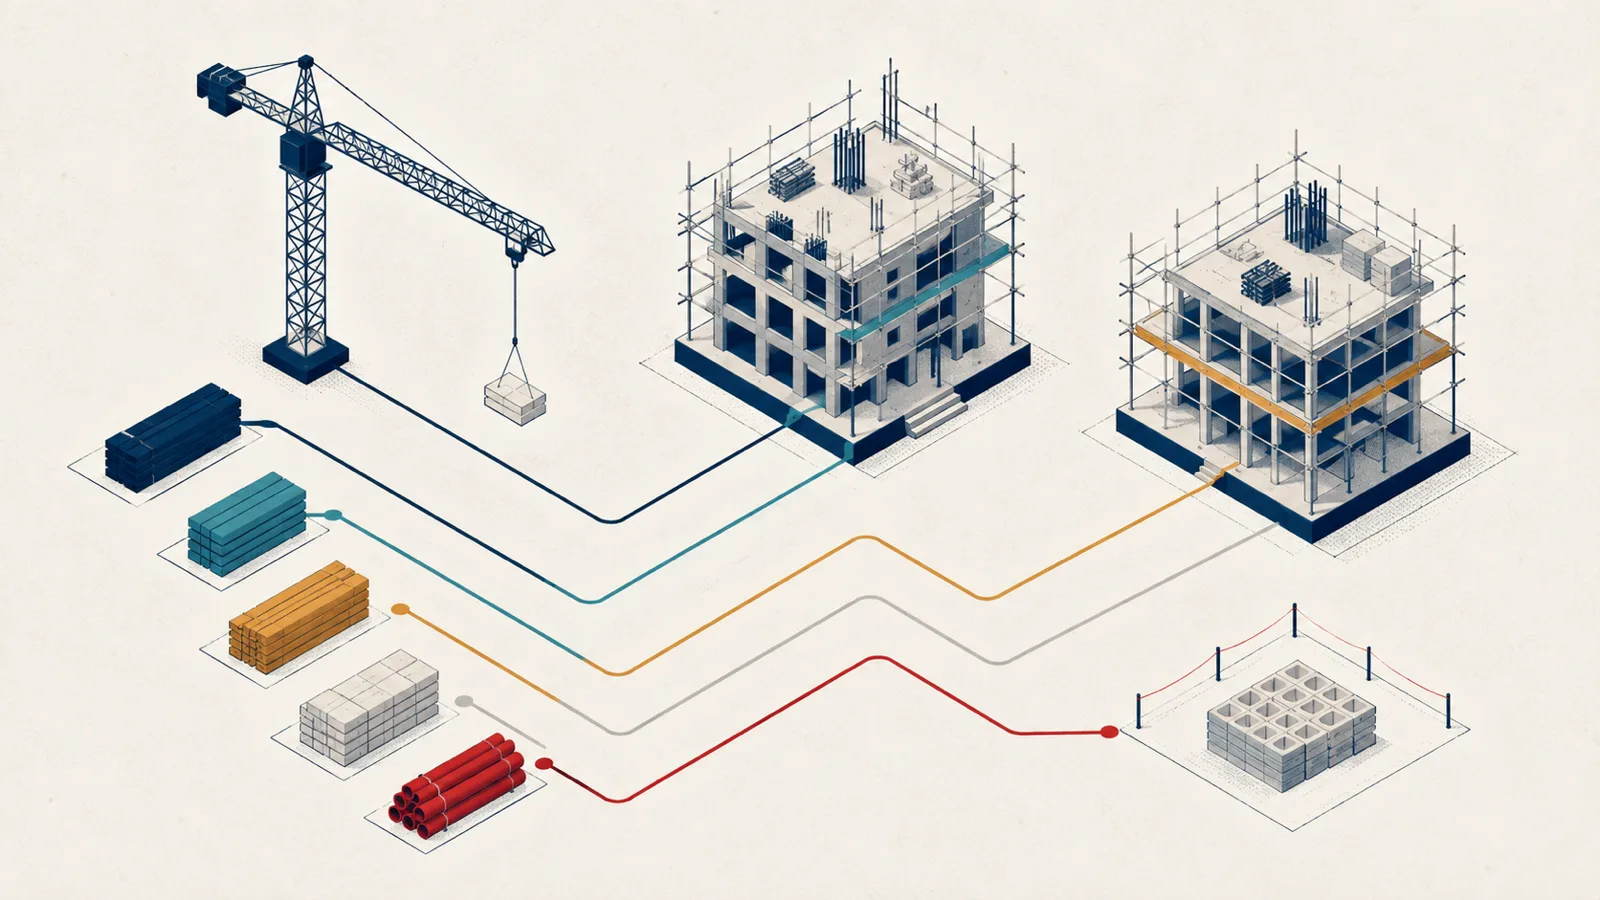
Chiedere "quanto guadagniamo su questo cliente" è la domanda naturale in quasi ogni settore B2B. In edilizia è quasi sempre la domanda sbagliata. Un cantiere può avere cinque committenti diversi (un condominio con più proprietari che fatturano separatamente, un appalto con un general contractor e un subappalto parallelo), e lo stesso committente può avere due cantieri aperti nello stesso mese che non hanno nulla in comune se non chi li paga. Chi tiene il margine per cliente finisce con numeri che non descrivono né il cliente né il cantiere: descrivono un'aggregazione che nessuno dei due oggetti reali giustifica. Le pagine che seguono spiegano perché in edilizia l'oggetto di margine giusto è il cantiere e quali sono gli errori più comuni del settore nel costruirlo, con un esempio interamente inventato, quadrato al centesimo.
Il cantiere è l'oggetto di margine, il committente è chi paga
Un margine risponde a una domanda precisa: questo lavoro, preso nel suo insieme, ha coperto i suoi costi e lasciato qualcosa? "Questo lavoro" in edilizia è quasi sempre il cantiere (l'edificio, il tratto di strada, l'impianto), non il soggetto che firma l'assegno. Le due cose normalmente coincidono, ed è per questo che l'errore resta invisibile per anni: nella maggioranza dei casi un cantiere ha un solo committente, e il margine per cliente e il margine di cantiere tornano lo stesso numero. Il problema emerge nei casi che rompono la coincidenza, e non sono rari:
- un cantiere, più committenti: un condominio dove ogni proprietario riceve la propria fattura per la propria quota millesimale, ma i lavori (l'impalcatura, la squadra, i materiali) sono uno solo e vanno letti insieme per sapere se il cantiere regge;
- un committente, più cantieri: un general contractor che affida alla stessa impresa tre cantieri in tre mesi diversi, con margini che possono essere opposti l'uno dall'altro: sommarli sotto il nome del cliente nasconde quale dei tre sta davvero funzionando.
Tenere il margine per committente nel primo caso frammenta un cantiere unico in tante pseudo-commesse quanti sono i proprietari, ciascuna con i soli ricavi della propria quota e nessun costo: i costi (materiali, manodopera, nolo) sono stati sostenuti sul cantiere, non su un singolo nominativo. Il risultato tipico è un margine che sparisce dai radar: righe di ricavo sparse su committenti diversi, righe di costo concentrate su un progetto che a bilancio sembra fatto solo di spese. Nessuna delle due metà, presa da sola, dice la verità.
Come si riconosce un cantiere nei documenti
La difficoltà pratica, prima ancora che concettuale, è che il cantiere raramente ha un codice. Un contratto di fornitura industriale porta quasi sempre un codice ordine o un CIG/CUP che identifica senza ambiguità la commessa a monte. Una fattura edile, molto più spesso, cita il cantiere in descrizione: "lavori di ristrutturazione facciata, Via degli Esempi 12", "fornitura calcestruzzo cantiere rotonda Esempio", senza alcun identificativo strutturato che leghi quella riga a un progetto.
Questo cambia dove si deve cercare il legame. Un indirizzo o un riferimento catastale scritto in chiaro nella descrizione di riga è, in questo settore, un segnale più affidabile del nome del committente in testata: se due fatture (una emessa a un condomino, una a un altro) citano lo stesso indirizzo, quell'indirizzo identifica un cantiere solo, anche se le due fatture non hanno lo stesso destinatario. Il committente resta un fatto vero e utile (chi paga, quanto, con quali condizioni), ma non è la chiave che raggruppa il lavoro: lo è il luogo. Dove l'indirizzo individua senza ambiguità un solo cantiere, il ricavo appartiene a quel cantiere anche se il documento è intestato a un committente diverso dagli altri; dove l'indirizzo è conteso fra due cantieri distinti, resta giustamente non attribuito finché non si scioglie l'ambiguità: attribuire per approssimazione sarebbe peggio che lasciare il ricavo scoperto.
Gli errori tipici che gonfiano il margine di cantiere
Quattro abitudini ricorrono nel settore, e ciascuna sposta il margine nella stessa direzione: verso l'alto, verso un cantiere che sembra più sano di quanto sia.
Stati di avanzamento lavori e acconti trattati come ricavo incassato. Un SAL fatturato è un ricavo di competenza: entra a pieno titolo nei ricavi del cantiere nel momento in cui è emesso, ma non è ancora cassa. La distinzione fra "quanto è stato fatturato" e "quanto è stato davvero incassato, con un movimento bancario riconciliato dietro" non è specifica dell'edilizia: vale per qualunque scadenza, ed è il tema di Scadenzario riconciliato: la banca conferma il pagamento. In un cantiere lungo, dove i SAL possono restare aperti per mesi e gli acconti si compensano solo al SAL successivo, confondere fatturato e incassato produce l'illusione di una liquidità che il cantiere non ha ancora generato: un problema di cassa mascherato da un margine che, sulla carta, è a posto.
Materiali promiscui spalmati a percentuale. Un carico di cemento, di ferro o di legname ordinato per rifornire più cantieri contemporaneamente non ha, all'origine, un legame verificabile con nessuno dei due: solo un giudizio a posteriori (spesso a occhio, "metà e metà") lo divide. Questo è esattamente il caso di un costo variabile indiretto senza driver affidabile: va lasciato nel bucket "non attribuito", visibile, non spalmato con una percentuale che sembra precisa e non lo è. Un driver affidabile può esistere (quantità effettivamente scaricate per cantiere da un documento di trasporto, ad esempio), ma se non esiste, non si inventa.
Costi fissi di struttura ribaltati sul cantiere. L'ufficio tecnico, i mezzi ammortizzati, la direzione lavori centrale: costi che l'impresa sostiene indipendentemente da quanti cantieri ha aperti in un dato mese. Ripartirli a percentuale sui cantieri attivi produce lo stesso effetto già descritto per ogni settore in Margine di commessa: perché i costi fissi non si ribaltano: un numero che quadra sempre e non guida nessuna decisione, perché la quota che un cantiere "assorbe" dipende da quanti altri cantieri sono aperti nello stesso periodo, non da come sta andando quel cantiere. Restano un blocco separato, sotto il margine di contribuzione.
Il subappalto trattato come indistinto, invece che come costo variabile diretto tracciabile. Qui l'edilizia ha un vantaggio che altri settori non hanno sempre: il subappalto (l'impiantista, l'asfaltatore, la ditta di scavo) quasi sempre fattura citando lo stesso cantiere, con un importo specifico e verificabile. È un costo diretto a tutti gli effetti, non un costo di struttura da spalmare: cresce e scende con quel cantiere specifico, ed è tracciabile riga per riga fino al documento che lo genera. Trattarlo come indistinto, buttarlo in un unico "costi esterni" aziendale, butta via un'informazione che il documento sta già dando gratis.
Periodo e vita intera: due letture, mai confuse
Un cantiere edile dura mesi, spesso più di un anno solare. Questo introduce una distinzione che un lavoro più breve non pone: il margine si legge per periodo (il mese, il trimestre in corso) e a vita intera (dall'apertura del cantiere a oggi), e sono due numeri diversi che rispondono a due domande diverse.
Il margine di periodo dice come sta andando il cantiere adesso: se il ritmo di fatturazione e di spesa del mese in corso è sano, indipendentemente da cosa sia successo nei mesi precedenti. Il margine a vita intera dice se il cantiere, cumulativamente, sta raggiungendo l'obiettivo con cui era stato preventivato: è quello che conta quando si decide se un cantiere, nel suo complesso, ha retto il prezzo concordato. Un cantiere può avere un mese di margine negativo (una fase di costi concentrati, come lo scavo o le fondazioni, prima che arrivi il SAL corrispondente) dentro una vita intera ampiamente positiva; il contrario è altrettanto possibile, e altrettanto poco gestibile leggendo solo l'uno o solo l'altro. Sommare periodi diversi senza dichiarare quale dei due si sta guardando è la fonte più comune di margini che "non tornano" fra un report e l'altro sullo stesso cantiere.
L'esempio: due cantieri fittizi, quadrato al centesimo
Tutti i nomi, gli importi e i committenti che seguono sono interamente inventati.
Cantiere Via degli Esempi: ristrutturazione di un condominio con due proprietari che fatturano separatamente (Committente Alfa e Committente Beta).
| Voce | Importo |
|---|---|
| Ricavi SAL fatturati a Committente Alfa | 60.000,00 € |
| Ricavi SAL fatturati a Committente Beta | 40.000,00 € |
| Ricavi totali cantiere | 100.000,00 € |
| Materiali dedicati | 38.000,00 € |
| Subappalto impianti (tracciabile) | 22.000,00 € |
| Nolo a caldo dedicato (gru con operatore) | 9.000,00 € |
| Costi variabili diretti | 69.000,00 € |
| Margine di contribuzione (MdC1) | 31.000,00 € |
Verifica: 60.000,00 + 40.000,00 = 100.000,00 €; 38.000,00 + 22.000,00 + 9.000,00 = 69.000,00 €; 100.000,00 − 69.000,00 = 31.000,00 €.
Cantiere Rotonda Sintetica: lavori stradali per un unico committente, Comune Esempio.
| Voce | Importo |
|---|---|
| Ricavi SAL fatturati a Comune Esempio | 50.000,00 € |
| Materiali dedicati | 21.000,00 € |
| Subappalto asfaltatura (tracciabile) | 14.500,00 € |
| Nolo a caldo dedicato | 4.500,00 € |
| Costi variabili diretti | 40.000,00 € |
| Margine di contribuzione (MdC1) | 10.000,00 € |
Verifica: 21.000,00 + 14.500,00 + 4.500,00 = 40.000,00 €; 50.000,00 − 40.000,00 = 10.000,00 €.
Il bucket non attribuito e i fissi, a livello aziendale
Nello stesso periodo, l'impresa ha acquistato un carico di ferro da armatura per 6.400,00 € destinato a rifornire entrambi i cantieri, senza un documento di trasporto che dica quanto è stato scaricato dove. Nessun driver affidabile: resta nel bucket "non attribuito", visibile, non diviso a percentuale.
| Voce | Importo |
|---|---|
| MdC1 (Cantiere Via degli Esempi) | 31.000,00 € |
| MdC1 (Cantiere Rotonda Sintetica) | 10.000,00 € |
| Somma MdC1 dei cantieri | 41.000,00 € |
| Materiali promiscui non attribuiti | − 6.400,00 € |
| Margine di contribuzione aziendale | 34.600,00 € |
Verifica: 31.000,00 + 10.000,00 = 41.000,00 €; 41.000,00 − 6.400,00 = 34.600,00 €.
I costi fissi di struttura del mese (ufficio tecnico, ammortamento dei mezzi non dedicati a un cantiere specifico, direzione) ammontano a 27.000,00 €. Restano un blocco separato, mai spalmati sui due cantieri:
Risultato aziendale del periodo (EBITDA) = 34.600,00 − 27.000,00 = 7.600,00 €.
Il punto centrale: 31.000,00 € e 10.000,00 € sono i margini che dicono se ciascun cantiere, singolarmente, ha retto il proprio prezzo. 7.600,00 € è tutt'altra cosa: dice se l'azienda, con entrambi i cantieri aperti più la propria struttura, sta in piedi nel mese. Nessuno dei tre numeri sostituisce gli altri due.
Vita intera: lo stesso Cantiere Via degli Esempi da inizio lavori
Il Cantiere Via degli Esempi era già aperto nel periodo precedente. Cumulando quel periodo con quello appena mostrato:
| Voce | Periodo precedente | Periodo corrente | Cumulato da apertura |
|---|---|---|---|
| Ricavi | 75.000,00 € | 100.000,00 € | 175.000,00 € |
| Costi variabili diretti | 49.000,00 € | 69.000,00 € | 118.000,00 € |
| MdC1 | 26.000,00 € | 31.000,00 € | 57.000,00 € |
Verifica: 75.000,00 + 100.000,00 = 175.000,00 €; 49.000,00 + 69.000,00 = 118.000,00 €; 175.000,00 − 118.000,00 = 57.000,00 €, che torna anche come 26.000,00 + 31.000,00. Il cantiere, a vita intera, ha un margine di contribuzione cumulato di 57.000,00 €: il numero da confrontare col preventivo iniziale; il margine di 31.000,00 € del solo periodo corrente è il numero da confrontare con l'andamento del mese scorso. Sono entrambi corretti, e rispondono a domande diverse.
Cosa significa in pratica
In edilizia il margine che conta prima di ogni altro è quello del cantiere, non quello del committente: un cantiere con più committenti si legge sommando i loro ricavi, un committente con più cantieri si legge tenendoli separati. I SAL e gli acconti sono ricavi di competenza, non ancora cassa finché non c'è un movimento riconciliato dietro; i materiali promiscui senza un driver affidabile restano nel bucket non attribuito, mai spalmati a occhio; i fissi di struttura restano un blocco separato sotto il margine di contribuzione; il subappalto, quando la fattura cita il cantiere, è quasi sempre un costo diretto tracciabile: va trattato come tale. E il margine si legge sia per periodo sia a vita intera, senza confondere le due domande.
Guarda come Mariko BI importa fatture e movimenti, calcola il margine per cantiere con il drill-down fino alle singole righe, e divide una riga fra più cantieri quando il legame è verificabile su entrambi.