
Il bilancio che il commercialista deposita ogni anno è corretto, conforme e utile: per lo scopo per cui esiste, che non è decidere se un prodotto conviene o quanto fatturato serve a coprire la struttura. Quello scopo lo serve un'altra lettura dello stesso conto economico, costruita non sulla natura delle voci ma sul loro comportamento: cosa si muove con il volume e cosa no. Vediamo perché il civilistico non risponde a quella domanda, come si riclassifica, e cosa ne esce, con un esempio numerico fittizio quadrato al centesimo.
A cosa serve davvero il bilancio civilistico
Lo schema del conto economico previsto dal codice civile classifica i costi per natura: B6 per materie prime, sussidiarie, di consumo e merci; B7 per i servizi; B8 per il godimento di beni di terzi; B9 per il personale; B10 per ammortamenti e svalutazioni. È uno schema pensato per essere comparabile fra aziende diverse, leggibile da una banca, da un fornitore che valuta un affidamento, dall'Agenzia delle Entrate. Risponde bene a una domanda precisa: quanto ha speso quest'azienda, in un anno, per ciascuna categoria di risorsa acquistata dall'esterno.
Non è pensato per rispondere a domande diverse, che però sono quelle su cui un imprenditore decide ogni giorno. "Questo prodotto conviene, al netto di cosa costa produrlo?" Il civilistico non lo dice, perché non separa i costi che seguono il prodotto da quelli che esistono comunque. "Quanto fatturato serve per coprire la struttura, prima di andare in utile?" Nemmeno questo, perché la domanda presuppone di sapere quali costi sono fissi e quali no, un'informazione che lo schema per natura non porta con sé.
Non è un difetto del bilancio: è un altro mestiere. Il bilancio civilistico nasce per certificare un risultato ai fini fiscali e per essere confrontabile da soggetti esterni all'azienda. Chi lo guarda dall'interno, per decidere, ha bisogno di un'altra riclassificazione: sugli stessi numeri, con un criterio diverso.
Il criterio che cambia: comportamento, non natura
La riclassificazione gestionale non inventa nuovi costi e non ne nasconde nessuno: prende le stesse voci del conto economico e le rilegge con un'unica domanda per ciascuna: il suo totale cambia se il volume di attività cambia, oppure resta lo stesso? Se cambia in proporzione stretta al volume, è un costo variabile. Se non cambia, o cambia per scelte organizzative che non hanno a che fare con quanto si produce o si vende in un mese, è un costo fisso.
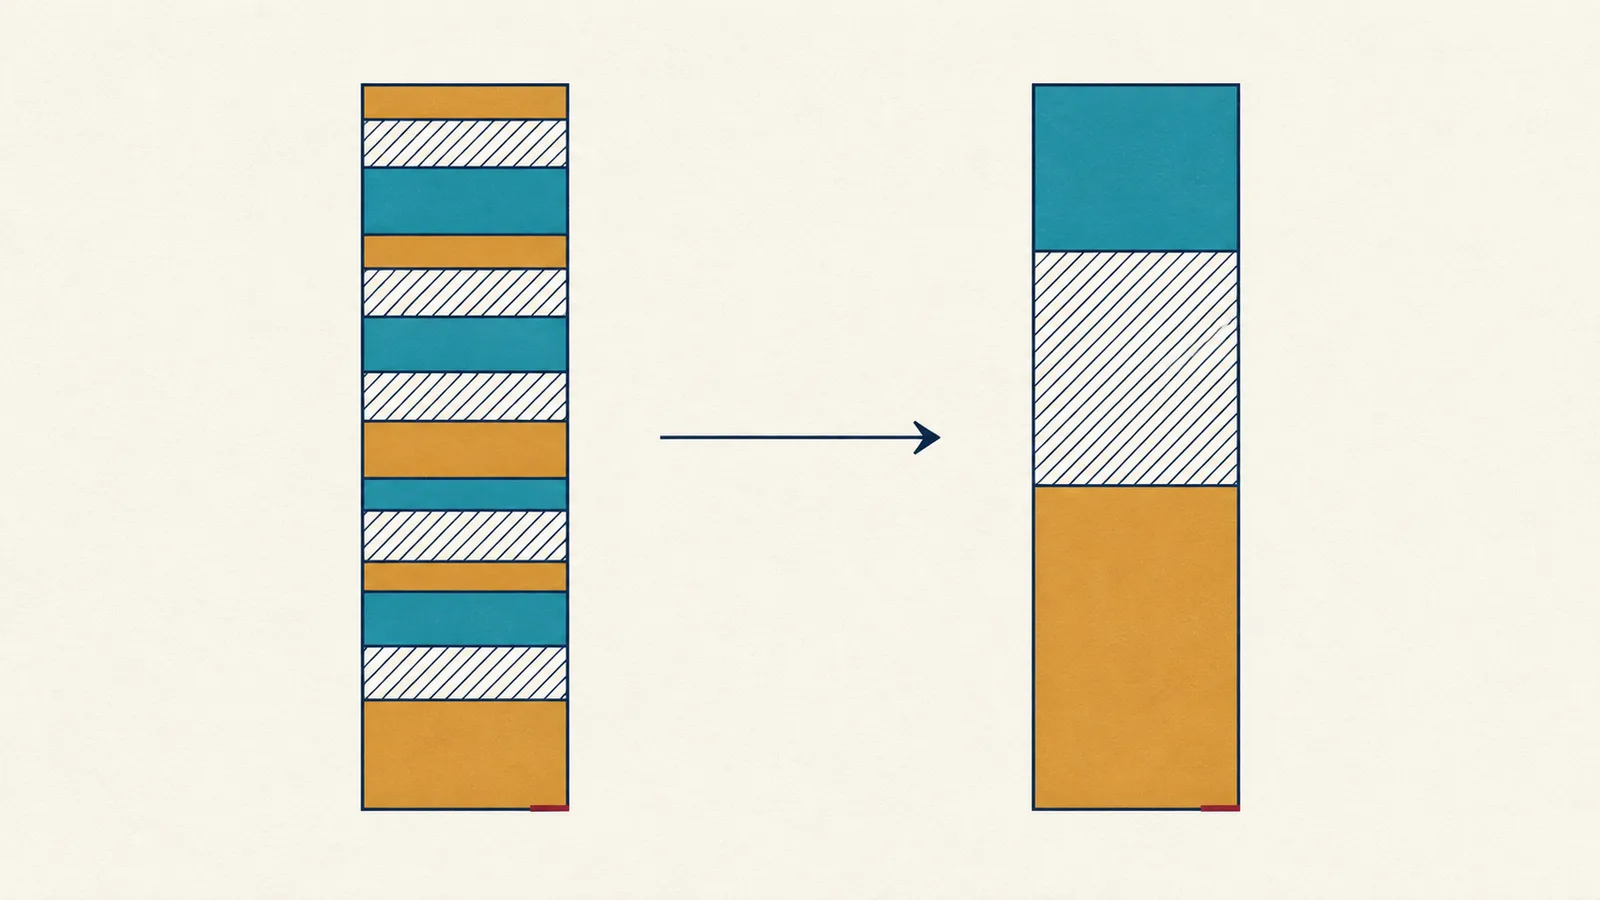
Questo criterio taglia trasversalmente le voci del bilancio civilistico, e questo è il punto che genera più confusione: la stessa voce di natura può contenere entrambi i comportamenti. Dentro B7 «servizi» convivono, tipicamente, le lavorazioni esterne pagate a pezzo o a lotto (che salgono e scendono con la produzione) e il canone del gestionale, la consulenza fiscale a forfait, l'assicurazione della sede: costi che l'azienda sostiene comunque, indipendentemente da quanto lavora quel mese. Trattare l'intera voce B7 come se fosse un blocco unico, tutto variabile o tutto fisso, produce un errore in entrambe le direzioni: gonfia il margine di contribuzione se si considera tutto fisso, o lo comprime artificialmente se si considera tutto variabile.
Separare la parte variabile da quella fissa dentro una stessa voce di natura è un giudizio, non un'estrazione automatica dal bilancio. Va fatto voce per voce, dichiarato esplicitamente (quale criterio ha diviso quella riga, e perché) e mantenuto coerente nel tempo: se il canone del gestionale a un certo punto viene riclassificato da fisso a variabile senza un motivo reale che lo giustifichi, i confronti fra un mese e l'altro smettono di dire qualcosa di vero.
Margine di contribuzione ed EBITDA: gli aggregati su cui si decide
Dalla riclassificazione per comportamento emergono due aggregati che il civilistico, da solo, non isola mai.
Il margine di contribuzione è quello che resta dei ricavi dopo aver coperto i soli costi variabili: quanto ogni euro di fatturato aggiuntivo contribuisce, al netto di ciò che quel fatturato ha fatto muovere. È l'aggregato giusto per decidere su un prodotto, un cliente o un ordine specifico, perché isola l'effetto di quella singola decisione dai costi che l'azienda sostiene comunque.
L'EBITDA, nella lettura gestionale, è ciò che resta del margine di contribuzione dopo aver coperto i costi fissi operativi: la struttura che esiste indipendentemente dal singolo ordine. Non è un numero diverso da quello che si può ricavare anche dallo schema civilistico (valore della produzione meno costi della produzione, ammortamenti esclusi): è lo stesso risultato, letto però attraverso un percorso che mostra perché si arriva a quel numero, non solo che ci si arriva.
La distinzione fra i due aggregati è anche una distinzione di responsabilità decisionale. Il margine di contribuzione si difende o si perde ordine per ordine, cliente per cliente. L'EBITDA si difende sul volume complessivo: una struttura che costa 280.000 euro all'anno non si copre vendendo un prodotto in più, si copre raggiungendo un volume di attività sufficiente a generare margine di contribuzione per almeno quella cifra.
Il punto di pareggio, e il suo limite onesto
Dai due aggregati precedenti discende un terzo numero, spesso citato con più sicurezza di quanta ne meriti: il punto di pareggio, cioè il fatturato al di sopra del quale l'azienda comincia a generare EBITDA positivo. Si calcola dividendo i costi fissi operativi per la percentuale di margine di contribuzione sui ricavi:
punto di pareggio = costi fissi operativi ÷ % margine di contribuzione
È un numero utile, ma vale solo a una condizione che va sempre dichiarata insieme al risultato: il mix di prodotti e servizi venduti resta quello attuale. Se la percentuale di margine di contribuzione cambia (perché cambia il mix, perché cambiano i prezzi di acquisto, perché un prodotto a margine più basso comincia a pesare di più sul fatturato totale), il punto di pareggio si sposta con essa. Presentarlo come una soglia fissa, valida indipendentemente da cosa si vende, è l'uso più comune e più fuorviante di questo indicatore.
Perché la lettura gestionale non può aspettare il bilancio
Il conto economico civilistico ha una cadenza annuale, o al più quella dettata dal calendario dello studio che lo predispone, con bilanci intermedi che, quando esistono, arrivano comunque con settimane di ritardo rispetto al periodo a cui si riferiscono. Per una decisione che riguarda il mese in corso, quel ritmo è strutturalmente troppo lento: quando il bilancio annuale conferma un problema di marginalità, il problema è già durato dodici mesi.
La lettura gestionale, per essere utile a decidere, deve avere una cadenza mensile e deve potersi costruire sui documenti correnti: in primo luogo le fatture emesse e ricevute, che arrivano nel corso del mese e non alla sua chiusura contabile. Questo non significa scavalcare il commercialista: la contabilità ufficiale resta il riferimento che certifica il risultato e a cui la lettura gestionale, periodicamente, deve tornare a quadrare (una controprova, non la fonte del dato quotidiano). Le due letture convivono: una guida le decisioni del mese, l'altra certifica l'anno.
Stesso anno, due letture: l'esempio
I dati che seguono sono interamente fittizi, costruiti solo per mostrare che le due letture, fatte bene, arrivano allo stesso risultato. Nessuna azienda reale è rappresentata.
Prima lettura: schema civilistico per natura, anno fittizio:
| Voce | Importo |
|---|---|
| A) Ricavi delle vendite e delle prestazioni | 612.480,00 € |
| B6) Materie prime, sussidiarie, di consumo e merci | 187.350,00 € |
| B7) Servizi | 96.820,00 € |
| B8) Godimento di beni di terzi | 28.800,00 € |
| B9) Personale | 214.600,00 € |
| EBITDA civilistico (A − B6 − B7 − B8 − B9) | 84.910,00 € |
| B10) Ammortamenti | 22.150,00 € |
| Risultato operativo (EBIT) | 62.760,00 € |
Il totale dei costi della produzione (materie prime, servizi, godimento beni di terzi, personale e ammortamenti) è 549.720,00 €; ricavi meno questo totale danno esattamente i 62.760,00 € di EBIT sopra. Fin qui, nessuna informazione su cosa succederebbe se il fatturato scendesse del dieci per cento.
Seconda lettura: stesso anno, riclassificato per comportamento. L'unico giudizio nuovo riguarda la voce B7 "Servizi": dentro i 96.820,00 € convivono lavorazioni esterne conto terzi, che si muovono con il volume prodotto (61.400,00 €, variabili), e un canone gestionale, una consulenza fiscale a forfait e l'assicurazione della sede, che l'azienda paga comunque (35.420,00 €, fissi). Le materie prime restano interamente variabili; godimento beni di terzi e personale restano interamente fissi, perché nessuna delle due voci, in questa azienda fittizia, cambia totale al variare della produzione mensile.
| Voce | Importo |
|---|---|
| Ricavi | 612.480,00 € |
| Materie prime (variabili) | 187.350,00 € |
| Servizi, parte variabile (lavorazioni esterne) | 61.400,00 € |
| Totale costi variabili | 248.750,00 € |
| Margine di contribuzione (ricavi − costi variabili) | 363.730,00 € |
| % margine di contribuzione sui ricavi | 59,39% |
| Servizi, parte fissa (canone, consulenza, assicurazione) | 35.420,00 € |
| Godimento beni di terzi (affitto) | 28.800,00 € |
| Personale | 214.600,00 € |
| Totale costi fissi operativi | 278.820,00 € |
| EBITDA riclassificato (margine di contribuzione − fissi operativi) | 84.910,00 € |
I 96.820,00 € di servizi si dividono esattamente in 61.400,00 € e 35.420,00 €, senza resto. I costi variabili totali (248.750,00 €) sono materie prime più servizi variabili; il margine di contribuzione (363.730,00 €) è la differenza fra ricavi e costi variabili. I costi fissi operativi (278.820,00 €) sommano servizi fissi, affitto e personale. E l'EBITDA riclassificato (84.910,00 €) è identico, al centesimo, all'EBITDA calcolato con lo schema civilistico: le due letture partono dagli stessi dati e, applicando criteri diversi, tornano necessariamente allo stesso risultato operativo. È la controprova che la riclassificazione non ha aggiunto né tolto nulla: ha solo riorganizzato le stesse voci lungo un asse diverso.
Da questi numeri discende anche il punto di pareggio: 278.820,00 € di fissi operativi diviso 59,39% di margine di contribuzione dà un fatturato di pareggio di 469.501,21 € (usando la percentuale esatta, non quella arrotondata). Sopra quella soglia, mantenendo lo stesso mix fra lavorazioni a margine alto e a margine basso, l'azienda genera EBITDA positivo; sotto, lo perde. Se il mix cambiasse, cambierebbe anche la soglia: è il limite dichiarato nella sezione precedente, non un'eccezione a questo esempio.
Cosa significa in pratica
Il bilancio civilistico e la lettura gestionale non sono in competizione: rispondono a domande diverse, e pretendere che uno risponda alla domanda dell'altro produce solo numeri fraintesi. Il primo certifica il risultato dell'anno per il fisco e per i terzi; il secondo separa cosa segue il volume da cosa non lo segue, per decidere durante l'anno, non dopo che è finito.
Mariko BI importa le fatture emesse e ricevute e classifica ogni voce di costo per comportamento (variabile o fisso) con una revisione umana che resta l'ultima parola: un giudizio confermato da una persona non viene mai sovrascritto in automatico al periodo successivo. Da questa classificazione derivano margine di contribuzione ed EBITDA di periodo, quadrati al centesimo, con la possibilità di risalire da ogni aggregato fino al singolo documento che lo compone. Non importa automaticamente il bilancio del commercialista, non riclassifica lo stato patrimoniale e non costruisce un budget: lavora sul conto economico gestionale costruito sulle fatture correnti, mese per mese.
Guarda come si costruisce, mese per mese, il conto economico gestionale della tua azienda sulle fatture che emetti e ricevi.