
Il fatturato è il numero che un'azienda racconta più volentieri: compare nelle presentazioni, nei colloqui con la banca, nelle chiacchiere tra imprenditori. È anche il numero più fuorviante, perché misura quanto lavoro è passato dai documenti di vendita, non quanto ne è rimasto in tasca. Tra il fatturato e l'utile ci sono tre gradini (margine di contribuzione, EBITDA, utile netto) e a ogni gradino si perde un pezzo. Un'azienda può crescere di fatturato e peggiorare l'utile, se i gradini sotto non tengono. Qui la scala si percorre gradino per gradino: da quali documenti si legge ciascun passaggio, e in chiusura un esempio numerico (interamente fittizio) di due aziende con lo stesso fatturato e un utile opposto.
Perché il fatturato non dice se un'azienda guadagna
Il fatturato è la somma di quanto un'azienda ha venduto in un periodo: fattura ciò che consegna o presta, non ciò che le resta dopo aver pagato tutto il resto. È un indicatore di attività, non di redditività. Dice che l'azienda sta lavorando, che i clienti comprano, che gli ordini si trasformano in fatture, ma non dice nulla sul costo di quel lavoro. Due aziende possono avere lo stesso fatturato e un esito economico opposto, perché il fatturato non porta con sé nessuna informazione sui costi che lo hanno generato.
Il malinteso più comune è pensare che crescere di fatturato migliori automaticamente i conti. Non è così: se i costi variabili crescono più del prezzo di vendita, o se un aumento di volumi obbliga ad assumere personale stabile o ad affittare uno spazio più grande, il fatturato può salire mentre l'utile scende. La crescita di fatturato è una buona notizia solo se i gradini sotto (margini, struttura fissa, oneri finanziari) reggono l'urto. Verificarlo richiede di scendere la scala un gradino alla volta, non di fermarsi al numero in cima.
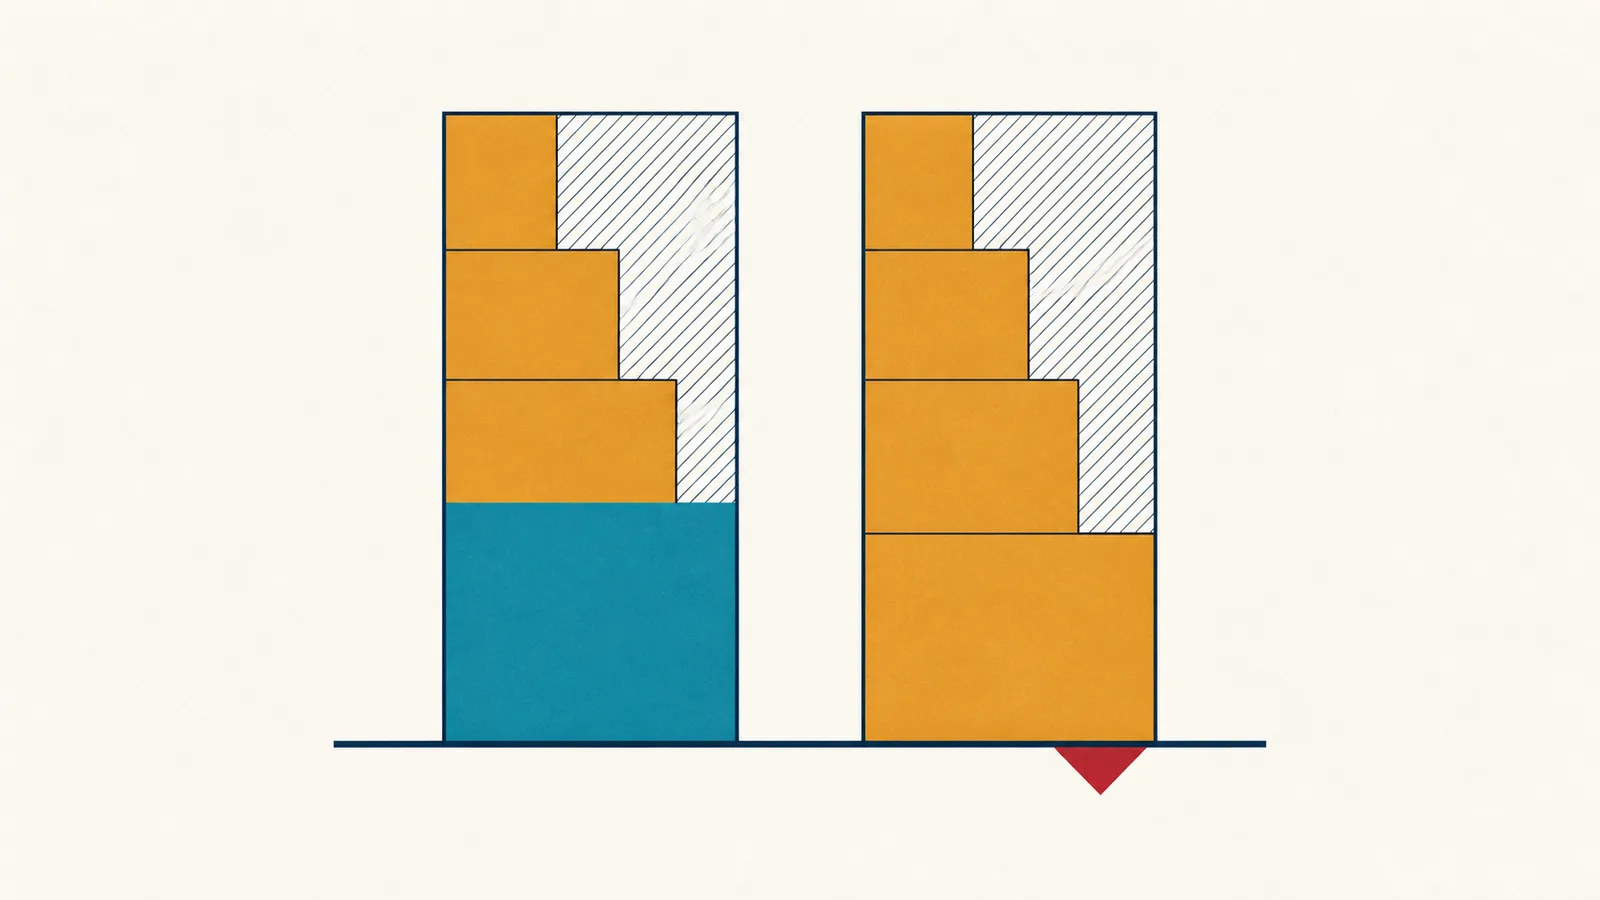
Primo gradino: il margine di contribuzione, dopo i costi variabili
Il primo gradino toglie dal fatturato i costi variabili: quelli che si muovono con il volume di attività, cioè materie prime, subforniture, provvigioni sulle vendite, imballaggi, trasporti legati alla singola commessa. Quello che resta è il margine di contribuzione: la parte di ogni euro fatturato che l'azienda porta a casa prima di pagare la propria struttura.
Il margine di contribuzione si legge dalle fatture attive e passive: le fatture attive dicono quanto si è fatturato e a quale prezzo, le fatture passive, quelle di acquisto legate direttamente alla produzione o all'erogazione del servizio venduto, dicono quanto è costato produrlo. Non tutte le fatture passive sono costi variabili: un affitto o uno stipendio fisso restano fissi anche se arrivano in fattura. La distinzione tra variabile e fisso non è nel documento, è nel comportamento della voce rispetto al volume: è il primo criterio da applicare a ogni riga di costo prima di sommarla.
Un'azienda può fatturare molto e avere un margine di contribuzione sottile: capita quando vende a prezzi compressi dalla concorrenza, o quando la componente di acquisto pesa molto sul prezzo di vendita: commercio all'ingrosso, alcune lavorazioni conto terzi, alcuni servizi con forte subfornitura. In questi casi il fatturato cresce ma il margine, in valore assoluto, cresce molto meno di quanto sembri: la percentuale di margine sul fatturato è più informativa del fatturato stesso.
Secondo gradino: l'EBITDA, dove i costi fissi presentano il conto
Il secondo gradino toglie dal margine di contribuzione i costi fissi operativi: personale stabile, affitti, utenze, assicurazioni, tutto ciò che l'azienda paga indipendentemente dal volume che fattura in un mese. Quello che resta è l'EBITDA: il margine operativo lordo, prima di ammortamenti contabili, oneri finanziari e imposte.
È il gradino in cui il "tanto fatturato" smette di impressionare. I costi fissi si coprono con i margini di contribuzione accumulati, non con il fatturato: un'azienda che fattura il doppio di un'altra ma con un margine di contribuzione a metà, e con una struttura fissa altrettanto pesante, può arrivare a un EBITDA inferiore. È qui che si vede se il volume di attività genera abbastanza margine da sostenere la struttura che lo produce, o se la struttura è cresciuta più in fretta dei margini che dovrebbe coprire.
L'EBITDA si legge incrociando il margine di contribuzione con i costi fissi classificati come tali: la classificazione dei costi per comportamento, variabile o fisso, è il passaggio che rende l'EBITDA leggibile, perché un costo fisso trattato per errore come variabile gonfia il margine di contribuzione e nasconde il problema strutturale un gradino più in basso.
Terzo gradino: l'utile, dove il debito e gli investimenti passati presentano il conto
Il terzo gradino toglie dall'EBITDA tre voci che non hanno a che fare con l'attività corrente ma con scelte passate e con il fisco: gli ammortamenti (la quota annua di investimenti fatti negli anni precedenti, in macchinari, impianti, attrezzature), gli oneri finanziari (gli interessi sul debito acceso per finanziare quegli investimenti o il capitale circolante) e le imposte sul reddito. Quello che resta è l'utile netto, l'ultimo numero della scala.
Questo è il gradino dove il debito e gli investimenti passati presentano il conto. Due aziende con lo stesso EBITDA possono avere utili molto diversi se una ha investito con mezzi propri e l'altra con debito a leva alta: la seconda paga oneri finanziari che la prima non ha, e un EBITDA identico si traduce in un utile netto inferiore. Allo stesso modo, un'azienda che ha investito molto negli anni recenti porta a conto economico ammortamenti pesanti, anche se l'attività corrente va bene.
L'utile si legge dal bilancio: conto economico per la sequenza dei gradini, stato patrimoniale per capire da dove vengono ammortamenti e oneri finanziari: quali investimenti li generano, quanto debito li finanzia. È il numero che la banca guarda per il merito di credito e che il socio guarda per il ritorno sul capitale investito, ma è anche il numero più lontano dal fatturato: tra i due si sono già persi due gradini di costi.
Stesso fatturato, utili opposti: un esempio numerico
I due casi che seguono sono interamente fittizi, costruiti per mostrare la scala, non per descrivere aziende reali. Entrambe fatturano 715.480,00 € in un anno. Cambia tutto il resto.
Azienda Alfa vende un servizio a margine alto, con pochi costi variabili diretti, e mantiene una struttura fissa contenuta rispetto al fatturato:
| Gradino | Voce | Importo | % sul fatturato |
|---|---|---|---|
| Fatturato | · | 715.480,00 € | 100,00% |
| − Costi variabili | materie, subforniture, provvigioni | 286.192,00 € | 40,00% |
| = Margine di contribuzione | 429.288,00 € | 60,00% | |
| − Costi fissi operativi | personale stabile, affitti, struttura | 245.600,00 € | · |
| = EBITDA | 183.688,00 € | 25,67% | |
| − Ammortamenti | 38.750,00 € | · | |
| − Oneri finanziari | 9.480,00 € | · | |
| = Utile ante imposte | 135.458,00 € | · | |
| − Imposte (aliquota aggregata 30%) | 40.637,40 € | · | |
| = Utile netto | 94.820,60 € | 13,25% |
Azienda Beta fattura lo stesso importo, ma vende con margini sottili (molta componente di acquisto nel prezzo di vendita) e porta una struttura fissa pesante, in parte finanziata a debito:
| Gradino | Voce | Importo | % sul fatturato |
|---|---|---|---|
| Fatturato | · | 715.480,00 € | 100,00% |
| − Costi variabili | materie, subforniture, provvigioni | 558.074,40 € | 78,00% |
| = Margine di contribuzione | 157.405,60 € | 22,00% | |
| − Costi fissi operativi | personale stabile, affitti, struttura | 168.900,00 € | · |
| = EBITDA | −11.494,40 € | −1,61% | |
| − Ammortamenti | 34.200,00 € | · | |
| − Oneri finanziari | 15.760,00 € | · | |
| = Utile ante imposte | −61.454,40 € | · | |
| − Imposte (perdita fiscale: nessuna imposta sul reddito dovuta) | 0,00 € | · | |
| = Utile netto (perdita) | −61.454,40 € | −8,59% |
Stesso fatturato, 715.480,00 €. Alfa chiude l'anno con un utile di 94.820,60 €, Beta con una perdita di 61.454,40 €. La differenza si è aperta già al primo gradino, 60% di margine di contribuzione contro 22%, e si è allargata al secondo, dove i fissi di Beta hanno azzerato un margine già insufficiente prima ancora di arrivare ad ammortamenti e oneri finanziari. Chi guardasse solo il fatturato delle due aziende le troverebbe indistinguibili.
Cosa si legge da ogni gradino, in sintesi
Riassumendo la scala: il fatturato si legge dalle fatture attive emesse nel periodo. Il margine di contribuzione si legge incrociando fatture attive e fatture passive dirette, con i costi già classificati come variabili. L'EBITDA aggiunge i costi fissi operativi, anch'essi classificati per comportamento e non per la loro natura contabile. L'utile netto aggiunge ammortamenti, oneri finanziari e imposte, letti dal bilancio. Ogni gradino ha una fonte diversa e un errore di classificazione a un gradino si propaga a quelli sotto: un costo fisso scambiato per variabile gonfia il margine di contribuzione e nasconde un problema di struttura che riemerge, tardi, all'EBITDA.
Cosa significa in pratica
Guardare solo il fatturato per giudicare come va un'azienda significa guardare il primo numero di una scala di quattro, ignorando i tre passaggi in cui il guadagno si forma o si dissolve. La domanda utile non è «quanto abbiamo fatturato», ma «quanto di quel fatturato resta dopo i costi variabili, dopo i fissi, dopo ammortamenti e oneri finanziari»: la risposta cambia gradino per gradino, non tutta insieme alla fine dell'anno.
Mariko BI importa le fatture attive e passive e classifica i costi per comportamento, variabile o fisso, con revisione umana su ogni giudizio automatico. Da questa classificazione derivano il margine di contribuzione e gli aggregati della scala, quadrati al centesimo e con drill-down fino al singolo documento che li compone: non un bilancio previsionale, non un calcolo delle imposte, ma la lettura verificabile di dove il fatturato diventa (o non diventa) margine.
Guarda dove il tuo fatturato si trasforma in margine, prima di scoprirlo a bilancio chiuso.