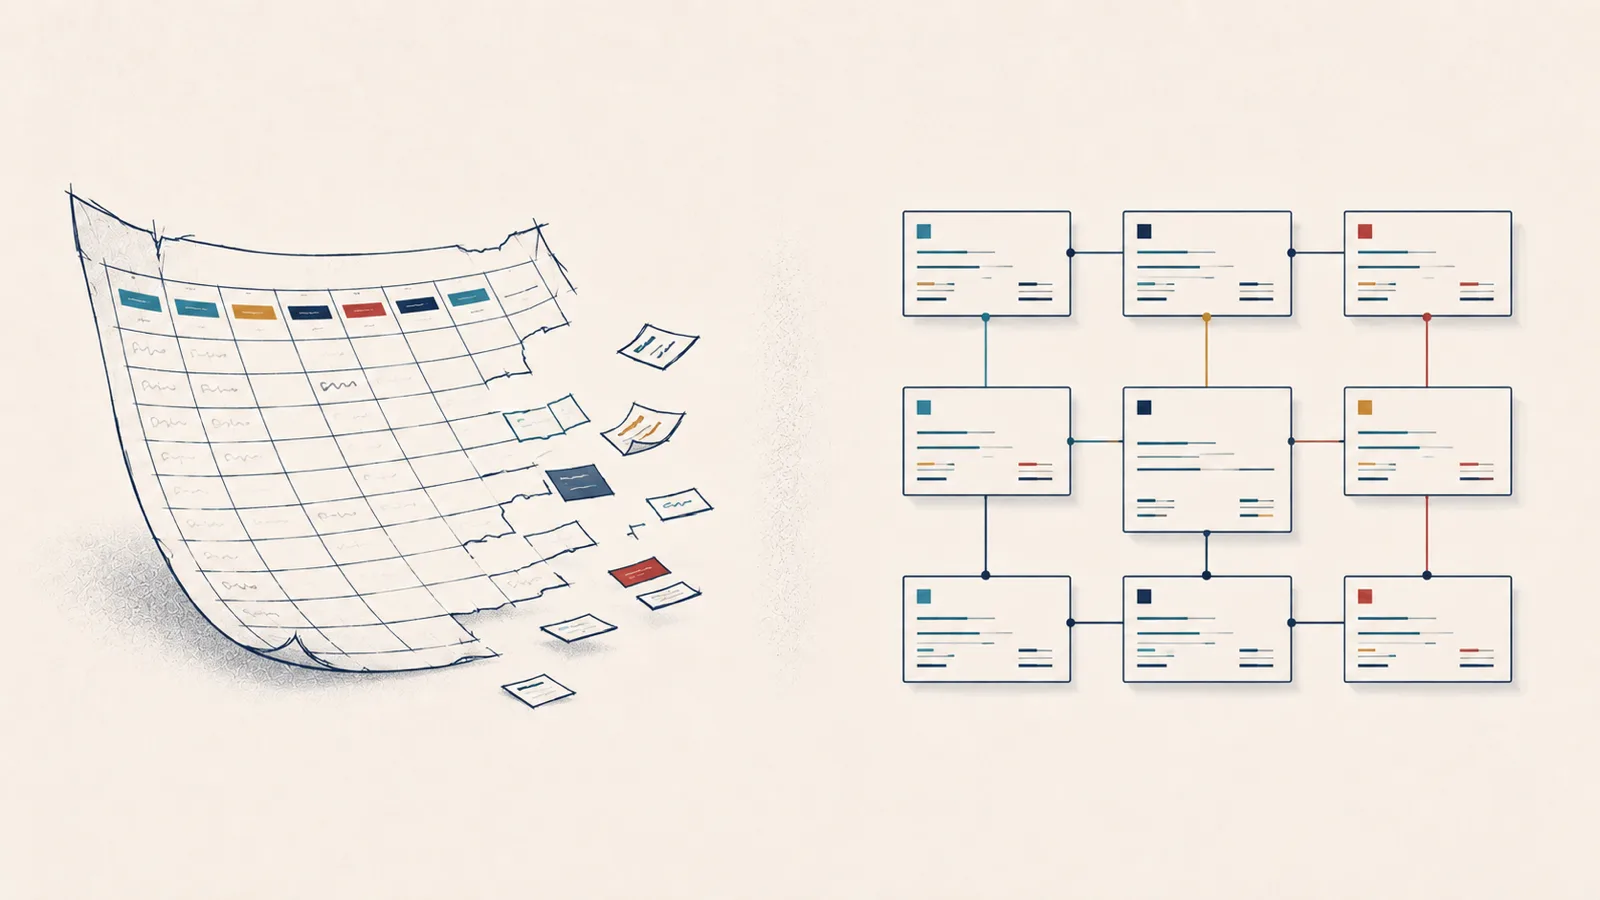
"Possiamo farlo con un foglio di calcolo?" è una domanda legittima, e la risposta onesta non è né sì né no: dipende da quante fonti entrano nel foglio, da quante persone lo toccano e da quanto spesso una decisione si appoggia sui suoi numeri. Questo articolo descrive il perimetro in cui il foglio regge bene, i segnali concreti che indicano quando quel perimetro è stato superato, e il percorso per portare via ciò che vale, senza inventare risparmi in ore che nessuno può verificare.
Il perimetro in cui il foglio è la scelta giusta
Un foglio di calcolo gestito da una sola persona, con poche fonti stabili e un ritmo di decisione mensile, non è un compromesso: è lo strumento giusto per quel lavoro. Se le fatture del mese sono poche decine, se i movimenti bancari si contano a mano senza fatica, se le commesse aperte sono due o tre e una sola persona sa esattamente da dove viene ogni numero, un foglio ben tenuto è più veloce da costruire, più economico da mantenere e più trasparente di qualsiasi software: chi lo ha scritto vede ogni formula, e chi lo legge può chiedere direttamente a chi l'ha compilato.
Questo perimetro non è un giudizio sulla dimensione dell'azienda, ma sulla complessità del flusso informativo. Un'impresa artigiana con un fatturato modesto ma tre linee di prodotto, quattro fonti di dati e due persone che aggiornano fogli diversi può aver già superato il perimetro adatto al foglio; un'azienda più grande ma con un solo centro decisionale e poche fonti stabili può restarci dentro a lungo. Il criterio non è quanto fattura l'azienda, è quante mani e quante fonti toccano lo stesso numero prima che diventi una decisione.
I segnali del superamento, uno per uno
Il passaggio dal foglio a qualcos'altro non è mai improvviso: si annuncia con segnali specifici, verificabili, che compaiono prima che il sistema smetta di funzionare del tutto.
Formule non più verificabili. Una cella che nessuno ricorda più come è costruita, un SOMMA.SE che rimanda a un intervallo esteso "per sicurezza" oltre l'ultima riga compilata, un riferimento a un altro foglio che non esiste più con quel nome. Il test è semplice: se per capire da dove viene un numero bisogna smontare la formula cella per cella invece di leggerla, la verificabilità è già persa.
Versioni parallele. Il file "budget_2026.xlsx" convive con "budget_2026_def.xlsx", "budget_2026_def2.xlsx" e una copia allegata a un'email di tre settimane fa che qualcuno ha continuato a modificare per conto suo. Quando due persone in una riunione citano lo stesso indicatore con due valori diversi, il problema non è il numero: è che non esiste più un'unica fonte del numero.
Riconciliazione manuale con la banca. Ogni fine mese qualcuno apre l'estratto conto in una scheda e la lista movimenti in un'altra, e li confronta a occhio o con una formula di ricerca costruita ad hoc. Finché i movimenti sono poche decine il lavoro si fa; oltre una certa soglia gli errori di distrazione (un movimento saltato, un doppio conteggio) diventano inevitabili per semplice probabilità, e nessuno se ne accorge finché il saldo non torna.
Totali che nessuno sa più ricomporre dalle righe. Un aggregato, come il margine del trimestre o il saldo di cassa previsto, che si accetta perché "più o meno torna", senza che nessuno possa più indicare quali righe lo compongono. È il segnale più serio di tutti: un numero che non si può ricostruire dalle sue componenti non è più un dato, è un'affermazione che si spera sia vera.
La persona-chiave senza cui il file è illeggibile. Il foglio funziona solo perché una persona porta in testa la mappa delle sue formule, delle sue convenzioni, delle sue eccezioni non scritte. Se quella persona è in ferie, malata o cambia ruolo, il file resta tecnicamente aperto ma smette di essere uno strumento: diventa un archivio che nessun altro sa leggere.
Nessuno di questi segnali, da solo, impone una migrazione immediata. Ma quando più di uno compare insieme e si ripete di mese in mese, il foglio non sta più facendo il lavoro che gli si chiede: sta nascondendo il fatto che quel lavoro, ormai, richiede altro.
Cosa portare via e cosa buttare
Migrare non significa ricostruire il foglio altrove: significa separare ciò che il foglio custodisce di reale da ciò che il foglio ha dovuto inventarsi solo per stare in piedi.
Da portare via. Le regole di classificazione implicite vanno rese esplicite e scritte, non riscoperte a memoria da chi le applicava: per esempio il criterio con cui una riga con la parola "trasporto" nella descrizione è sempre stata considerata un costo variabile indiretto. Le anagrafiche di clienti, fornitori e commesse, con i loro codici e le loro associazioni, sono dati reali che non vanno ridigitati. Le decisioni prese (questa fattura va su questa commessa, questo storno è uno storno) sono giudizi umani già fatti: perderli significa rifare da capo un lavoro di revisione già svolto.
Da buttare. Le formule di raccordo che esistevano solo per far quadrare due fogli che non avrebbero dovuto essere due: un totale ricopiato a mano da una scheda all'altra, una cella che corregge un altro totale di qualche euro "perché altrimenti non torna". E i totali scritti a mano: un numero digitato direttamente in una cella, senza una formula sottostante, è un dato che ha smesso di essere tracciabile nel momento stesso in cui è stato scritto. Nessuno di questi elementi porta informazione: sono le stampelle che il foglio si è costruito per compensare l'assenza di una struttura che non aveva.
Come verificare, prima di fidarsi
Il passaggio critico di ogni migrazione non è l'importazione dei dati: è la verifica che il nuovo sistema, sugli stessi fatti, produca gli stessi numeri del vecchio. "Quadra all'incirca" non è una verifica, è una scommessa.
Il metodo è un parallelo su un mese già chiuso: si prende un periodo per cui il foglio ha già un risultato consolidato (un margine, un saldo di cassa, un totale IVA) e si fa produrre lo stesso risultato al nuovo sistema, partendo dagli stessi documenti di origine. Se i due numeri non coincidono al centesimo, la differenza va spiegata riga per riga, non arrotondata: a volte la causa è un errore nel foglio vecchio (una riga dimenticata, una formula che non copriva le righe più recenti), a volte è un criterio di attribuzione diverso che va deciso esplicitamente, mai è un dettaglio da ignorare perché "la differenza è piccola". Solo quando ogni euro di scostamento ha una spiegazione verificabile, il nuovo sistema ha guadagnato il diritto di sostituire il vecchio per i mesi successivi.
La stessa chiusura mensile, due strumenti
Officina Meccanica Esempio Srl chiude il mese con dodici fatture emesse, trentuno fatture ricevute e i movimenti dell'unico conto corrente aziendale. La stessa chiusura si può guardare nei due strumenti contando i passaggi manuali fatti o evitati, non le ore risparmiate.
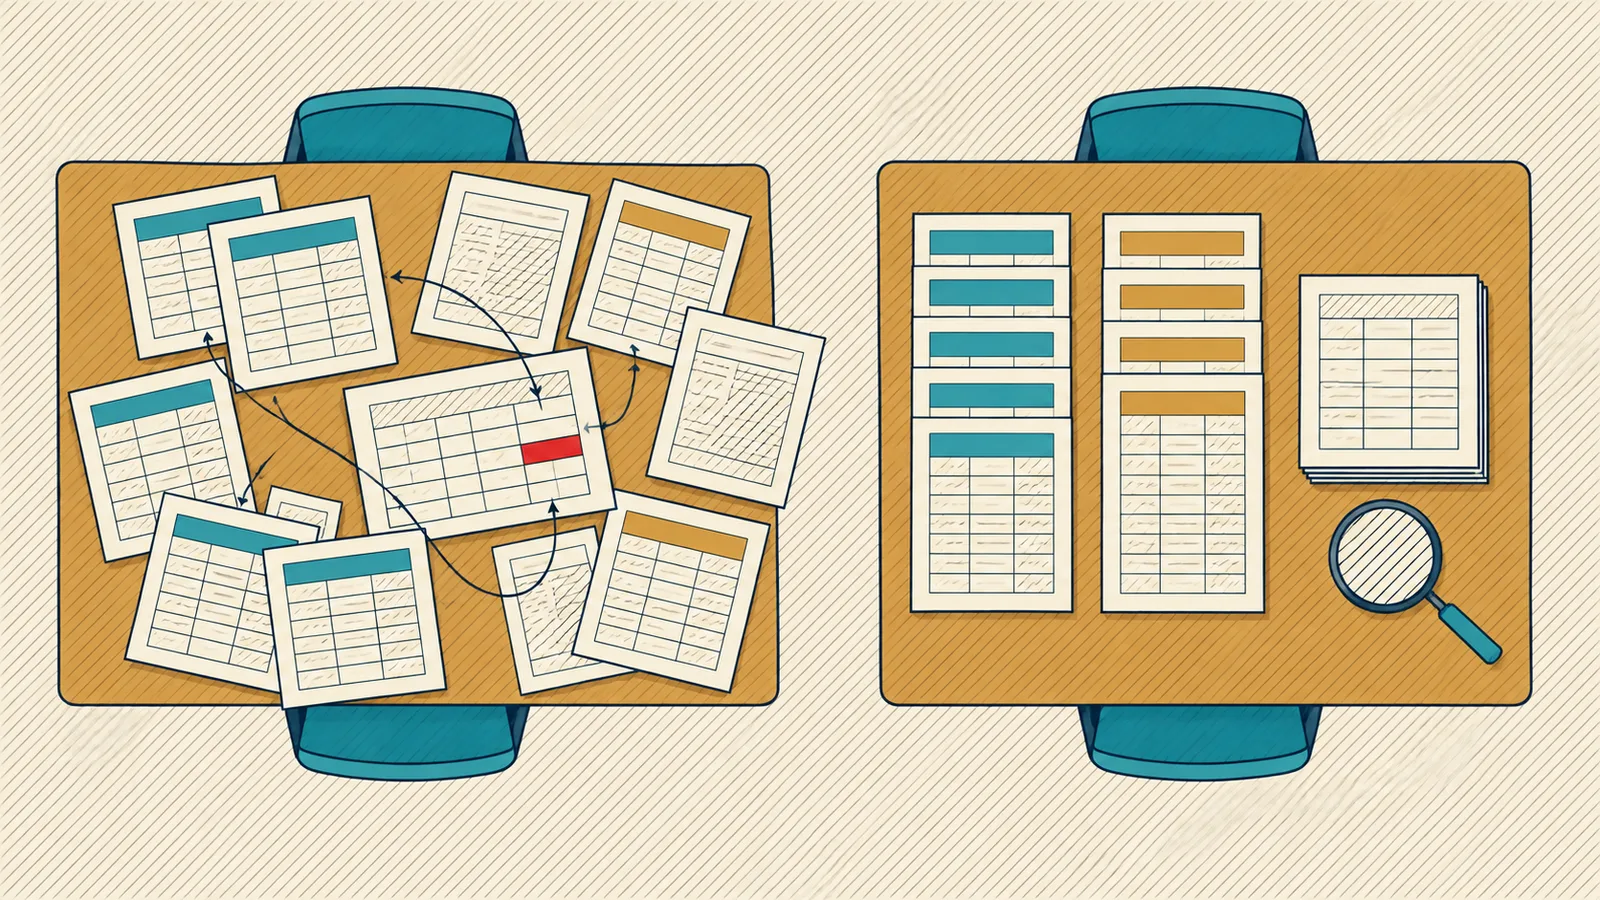
Nel foglio. Chi tiene il foglio scarica l'estratto conto e lo incolla in una scheda; apre le fatture una per una e ne ricopia a mano imponibile, aliquota e scadenza in un'altra scheda; confronta le due schede a occhio, riga per riga, cercando corrispondenze fra un movimento bancario e una scadenza fattura; somma manualmente le fatture per cliente per ricostruire il fatturato del mese; scrive a mano, in una cella separata, il totale che "dovrebbe" tornare con la somma delle righe, e se non torna aggiusta la cella di raccordo finché non quadra. Gli errori tipici di questo processo sono sempre gli stessi: un movimento bancario di fine mese dimenticato perché arrivato dopo l'ultimo aggiornamento del foglio; una formula di somma che non è stata estesa alle righe aggiunte quel mese, e che quindi esclude silenziosamente le ultime fatture importate senza restituire un errore visibile.
Nel software. Le fatture emesse e ricevute entrano per import diretto dal tracciato elettronico, con testata e righe già strutturate; il sistema importa i movimenti bancari e propone gli abbinamenti con le scadenze fattura in base a importo e data, lasciando alla persona la conferma o la correzione di ogni proposta; i totali per cliente, per commessa o per periodo si ricompongono dalle righe stesse, non da una cella scritta a mano, e restano sempre riconducibili al documento di origine con un drill-down. Il software cambia la parte meccanica e ripetitiva (trascrizione, ricerca di corrispondenze, somma manuale), non il giudizio. La revisione delle classificazioni proposte resta un passaggio umano. Anche le eccezioni restano casi che qualcuno deve guardare e decidere, esattamente come nel foglio: una fattura con una scadenza modificata a voce, un pagamento parziale, una nota di credito che si riferisce a due fatture diverse. Il presidio resta, e si sposta dalla trascrizione alla verifica.
| Passaggio della chiusura | Nel foglio | Nel software |
|---|---|---|
| Fatture emesse e ricevute (12 + 31) | Ricopiate a mano: imponibile, aliquota, scadenza | Importate dal tracciato elettronico, con testata e righe |
| Movimenti del conto | Estratto incollato in una scheda | Importati dall'estratto |
| Abbinamento movimento e scadenza | A occhio, riga per riga | Proposto per importo e data, confermato da una persona |
| Fatturato per cliente | Somma manuale | Ricomposto dalle righe |
| Totale di controllo | Scritto a mano in una cella, aggiustato finché torna | Ricomposto dalle righe, con drill-down al documento |
| Eccezioni (pagamenti parziali, note di credito) | Decise da una persona | Decise da una persona |
Cosa significa in pratica
Non esiste una soglia universale che dica "oggi il foglio non basta più": esistono segnali misurabili (formule illeggibili, versioni parallele, riconciliazione a occhio, totali non ricomponibili, una sola persona indispensabile) che, presi insieme e ripetuti nel tempo, dicono che il lavoro è cresciuto oltre lo strumento. Quando succede, la migrazione che vale la pena fare non è quella che promette ore risparmiate senza poterle dimostrare: è quella che porta via le regole e le anagrafiche reali, butta le stampelle che il foglio si era costruito, e verifica su un mese chiuso, riga per riga, che il nuovo numero sia lo stesso vecchio numero prima di iniziare a fidarsene.